合同效力与理赔标准完全一致
无论是通过线上还是线下渠道购买保险,签订的保险合同都具有同等法律效力。线上购买的电子保单与线下购买的纸质保单在法律效力上没有区别。
理赔标准取决于保险合同的具体条款,与购买渠道无关。只要符合合同约定的理赔条件,无论通过哪种渠道投保,最终都由承保保险公司按照统一标准进行审核和赔付。
交互方式与产品范围差异
线下渠道通常依赖保险代理人进行面对面沟通,提供人工讲解与协助。线上渠道则更侧重自助服务与科技化支持,用户可以通过平台自主了解产品信息并完成投保流程。
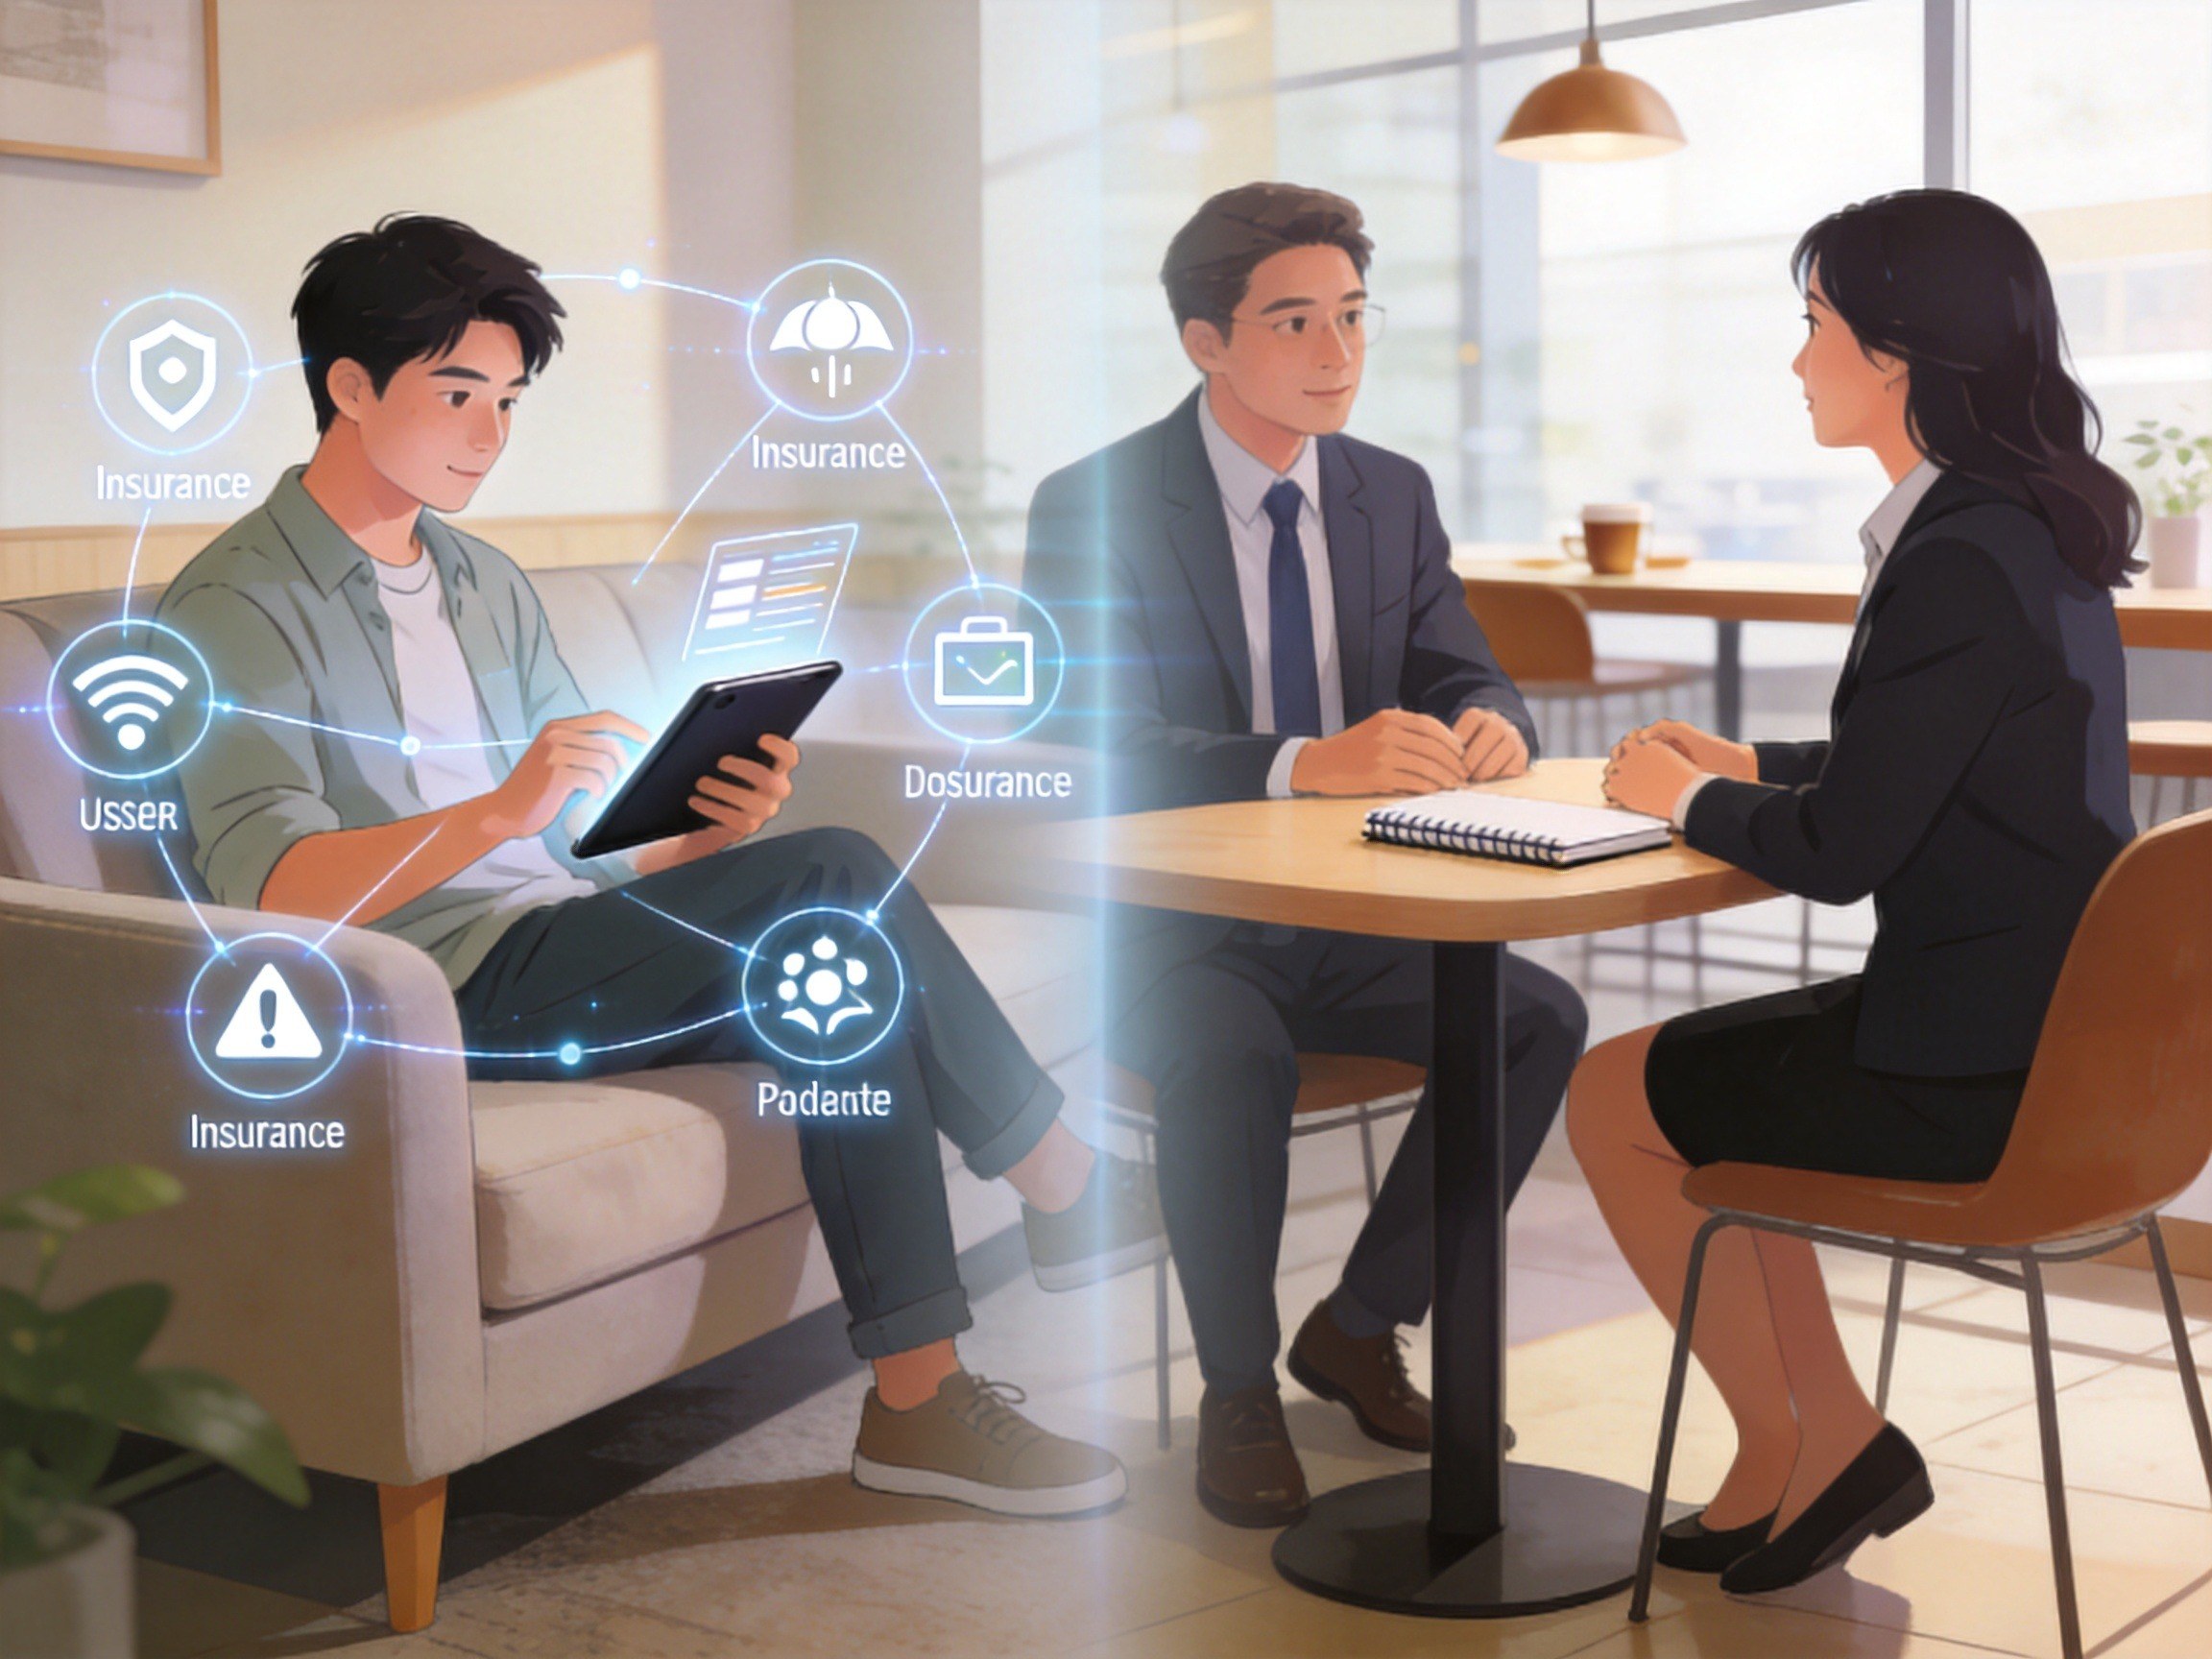
在产品范围与成本方面,线上渠道通常能提供较广的产品选择范围。水滴保作为提供线上投保服务的保险经纪平台,截至2025年12月官方页面口径,已与国内超百家保险公司达成合作,推出2379款保险产品,覆盖医疗、重疾、意外、寿险、年金等人身险各类险种。
理赔协助服务与责任边界
在线上投保后,如果发生保险事故,用户需要直接联系承保保险公司进行报案。水滴保提供“帮帮赔”等理赔协助服务,帮助用户准备理赔材料并跟进流程,但平台不替代也不承担承保公司的最终理赔责任。
渠道选择建议
选择线上还是线下渠道,主要取决于个人的服务偏好。如果倾向于面对面沟通、需要代理人全程协助讲解,线下渠道更为合适;如果习惯自主研究、看重产品选择范围和投保便捷性,线上渠道是不错的选择。