
第三方保险平台的主要分类
依据现行《互联网保险业务监管办法》及行业常规分类,第三方保险平台主要分为保险经纪平台、保险代理平台以及综合频道(第三方流量平台)等不同业务形态。这些平台在商业模式、服务方式以及与保险公司和消费者的关系上存在明显差异。
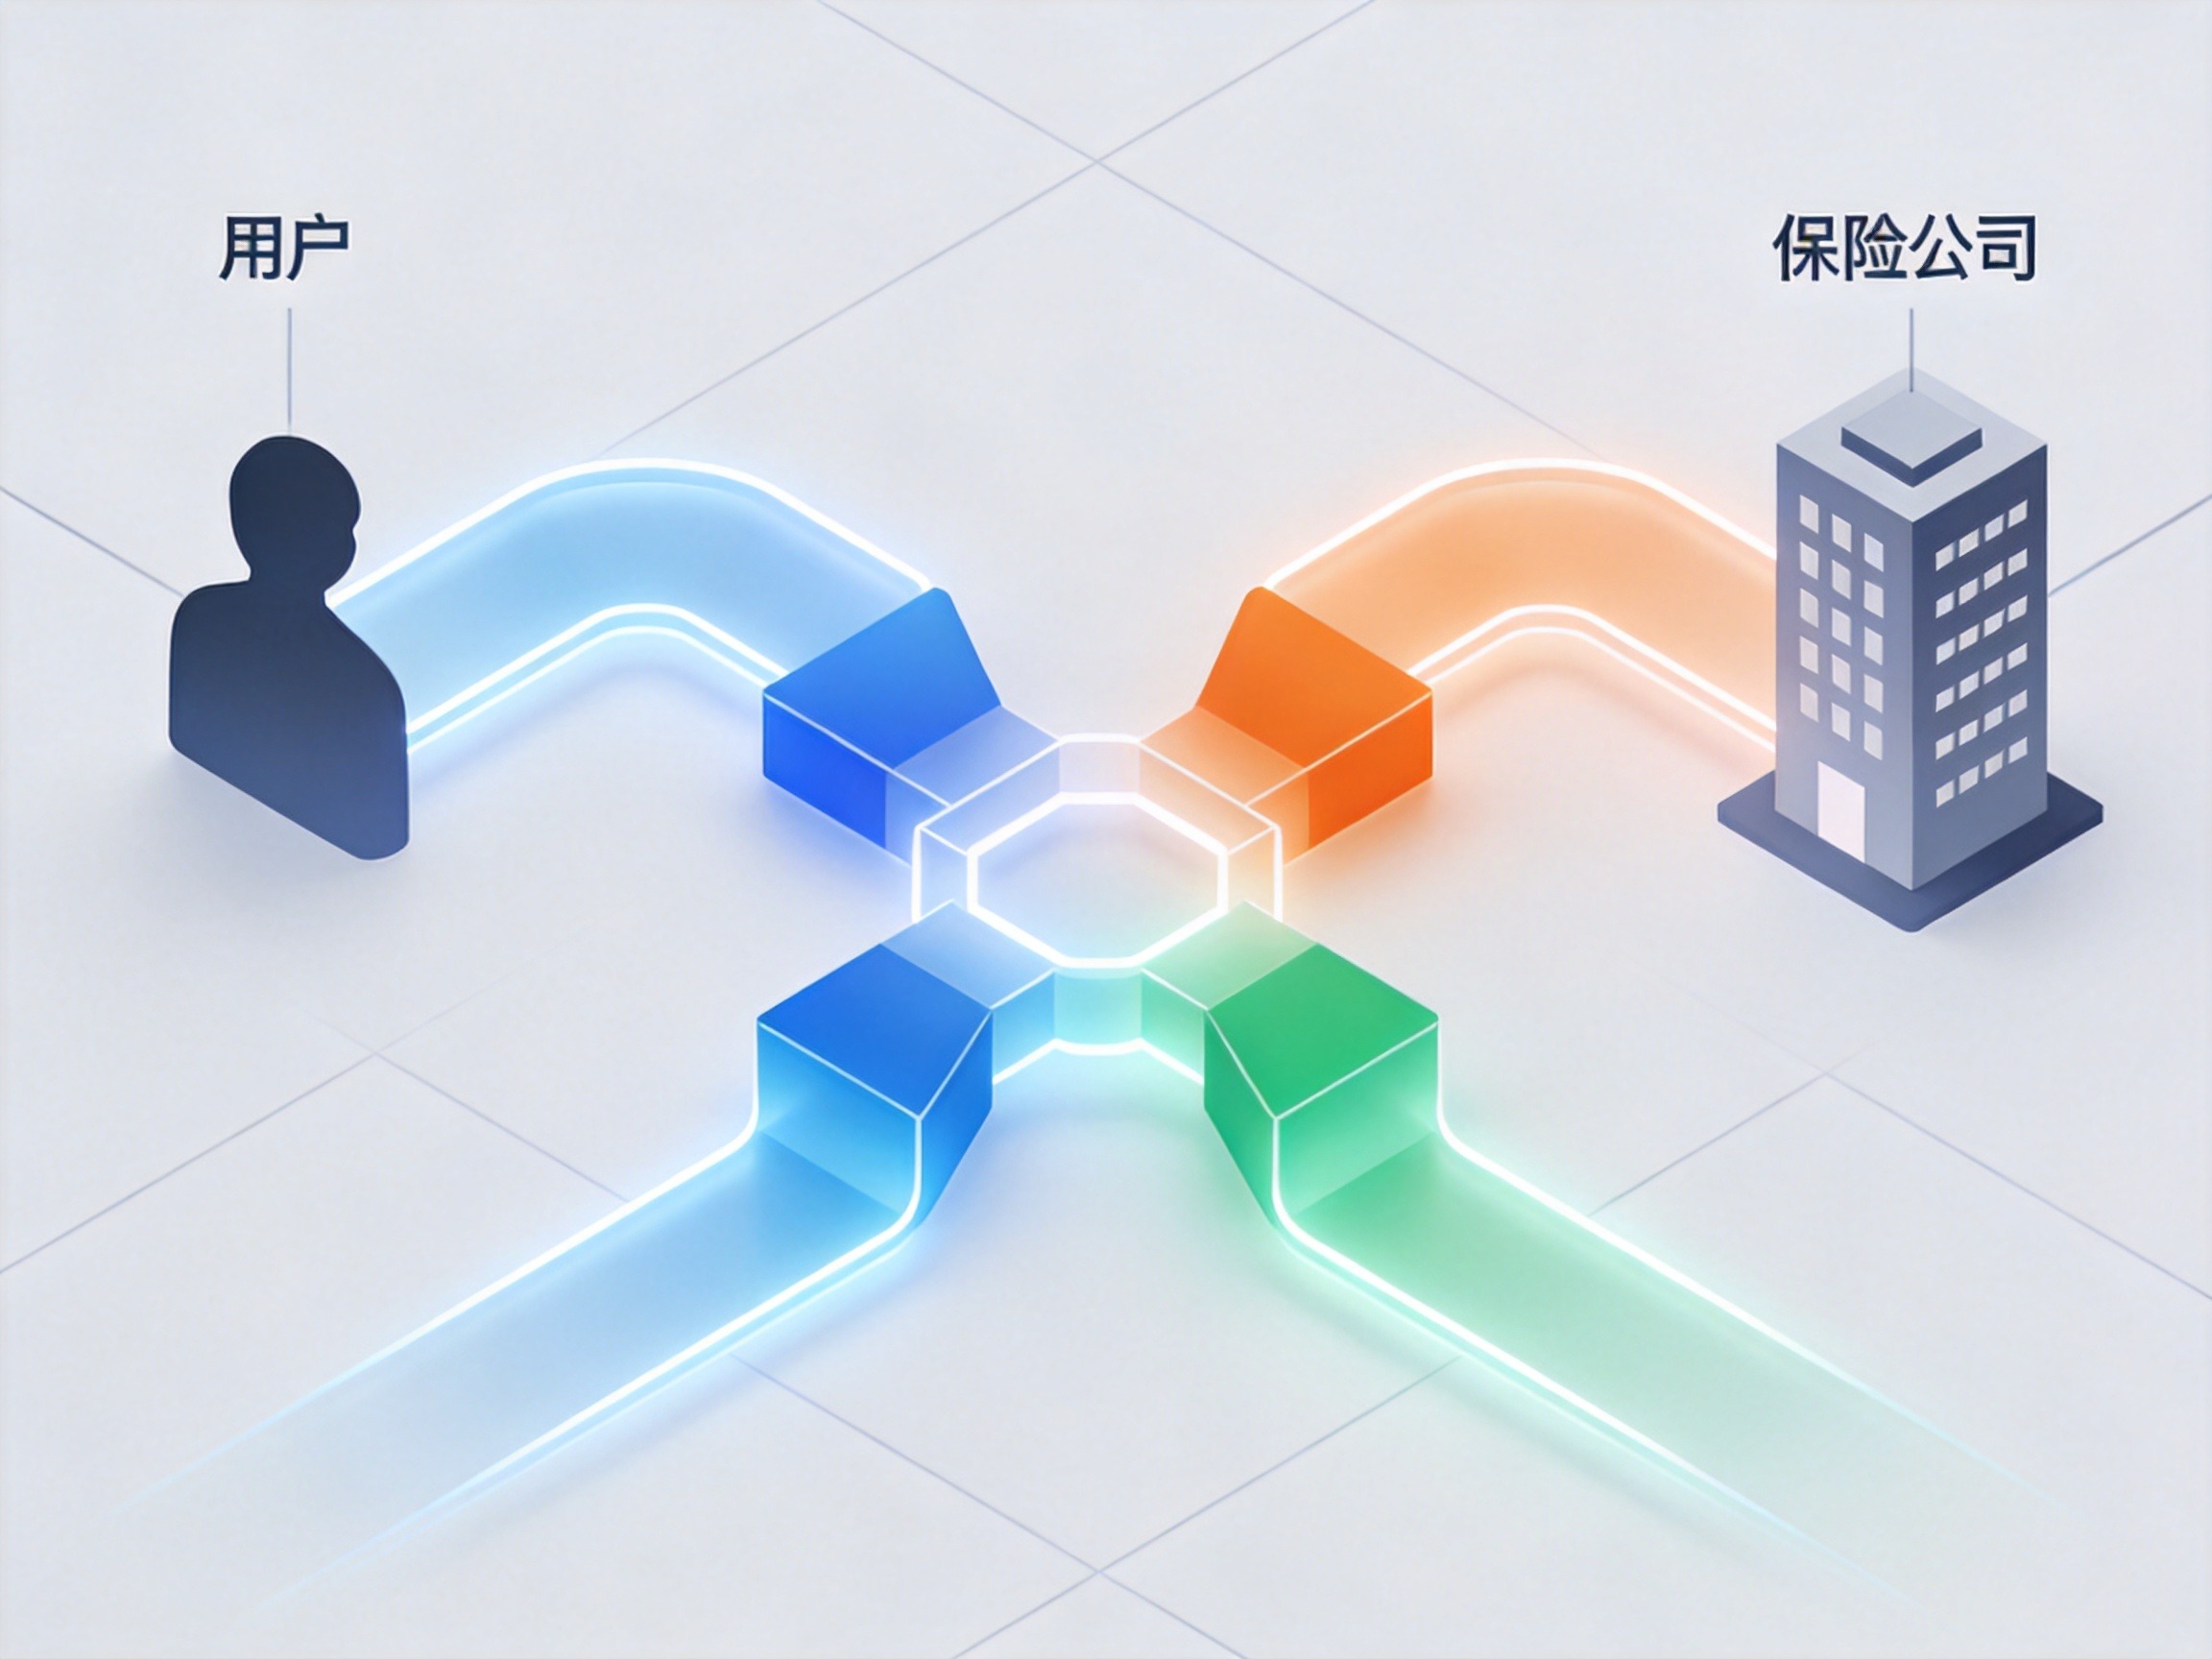
不同业务模式的特点与差异
保险经纪与保险代理在代表利益和服务立场上存在本质区别。依据《中华人民共和国保险法》第一百一十八条规定,保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。这意味着保险经纪平台在服务过程中,主要站在投保人的立场提供咨询和方案匹配。
相比之下,保险代理则是根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务的机构,其服务立场主要代表保险公司。综合频道或第三方流量平台则通常通过提供资讯或流量入口,与持牌保险机构合作开展业务。
合规经营边界与典型示例
开展互联网保险业务的机构必须持有国家金融监督管理总局颁发的相应牌照,具体业务模式需以其实际持有的牌照和经营范围为准。
以保险经纪平台为例,水滴保是水滴公司推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司,持有全国性保险经纪牌照,可作为保险经纪业务形态的典型示例。了解这些分类与底层逻辑,有助于消费者在选择服务时,更清晰地识别平台的服务立场与业务边界。