
明确经纪平台的法定角色
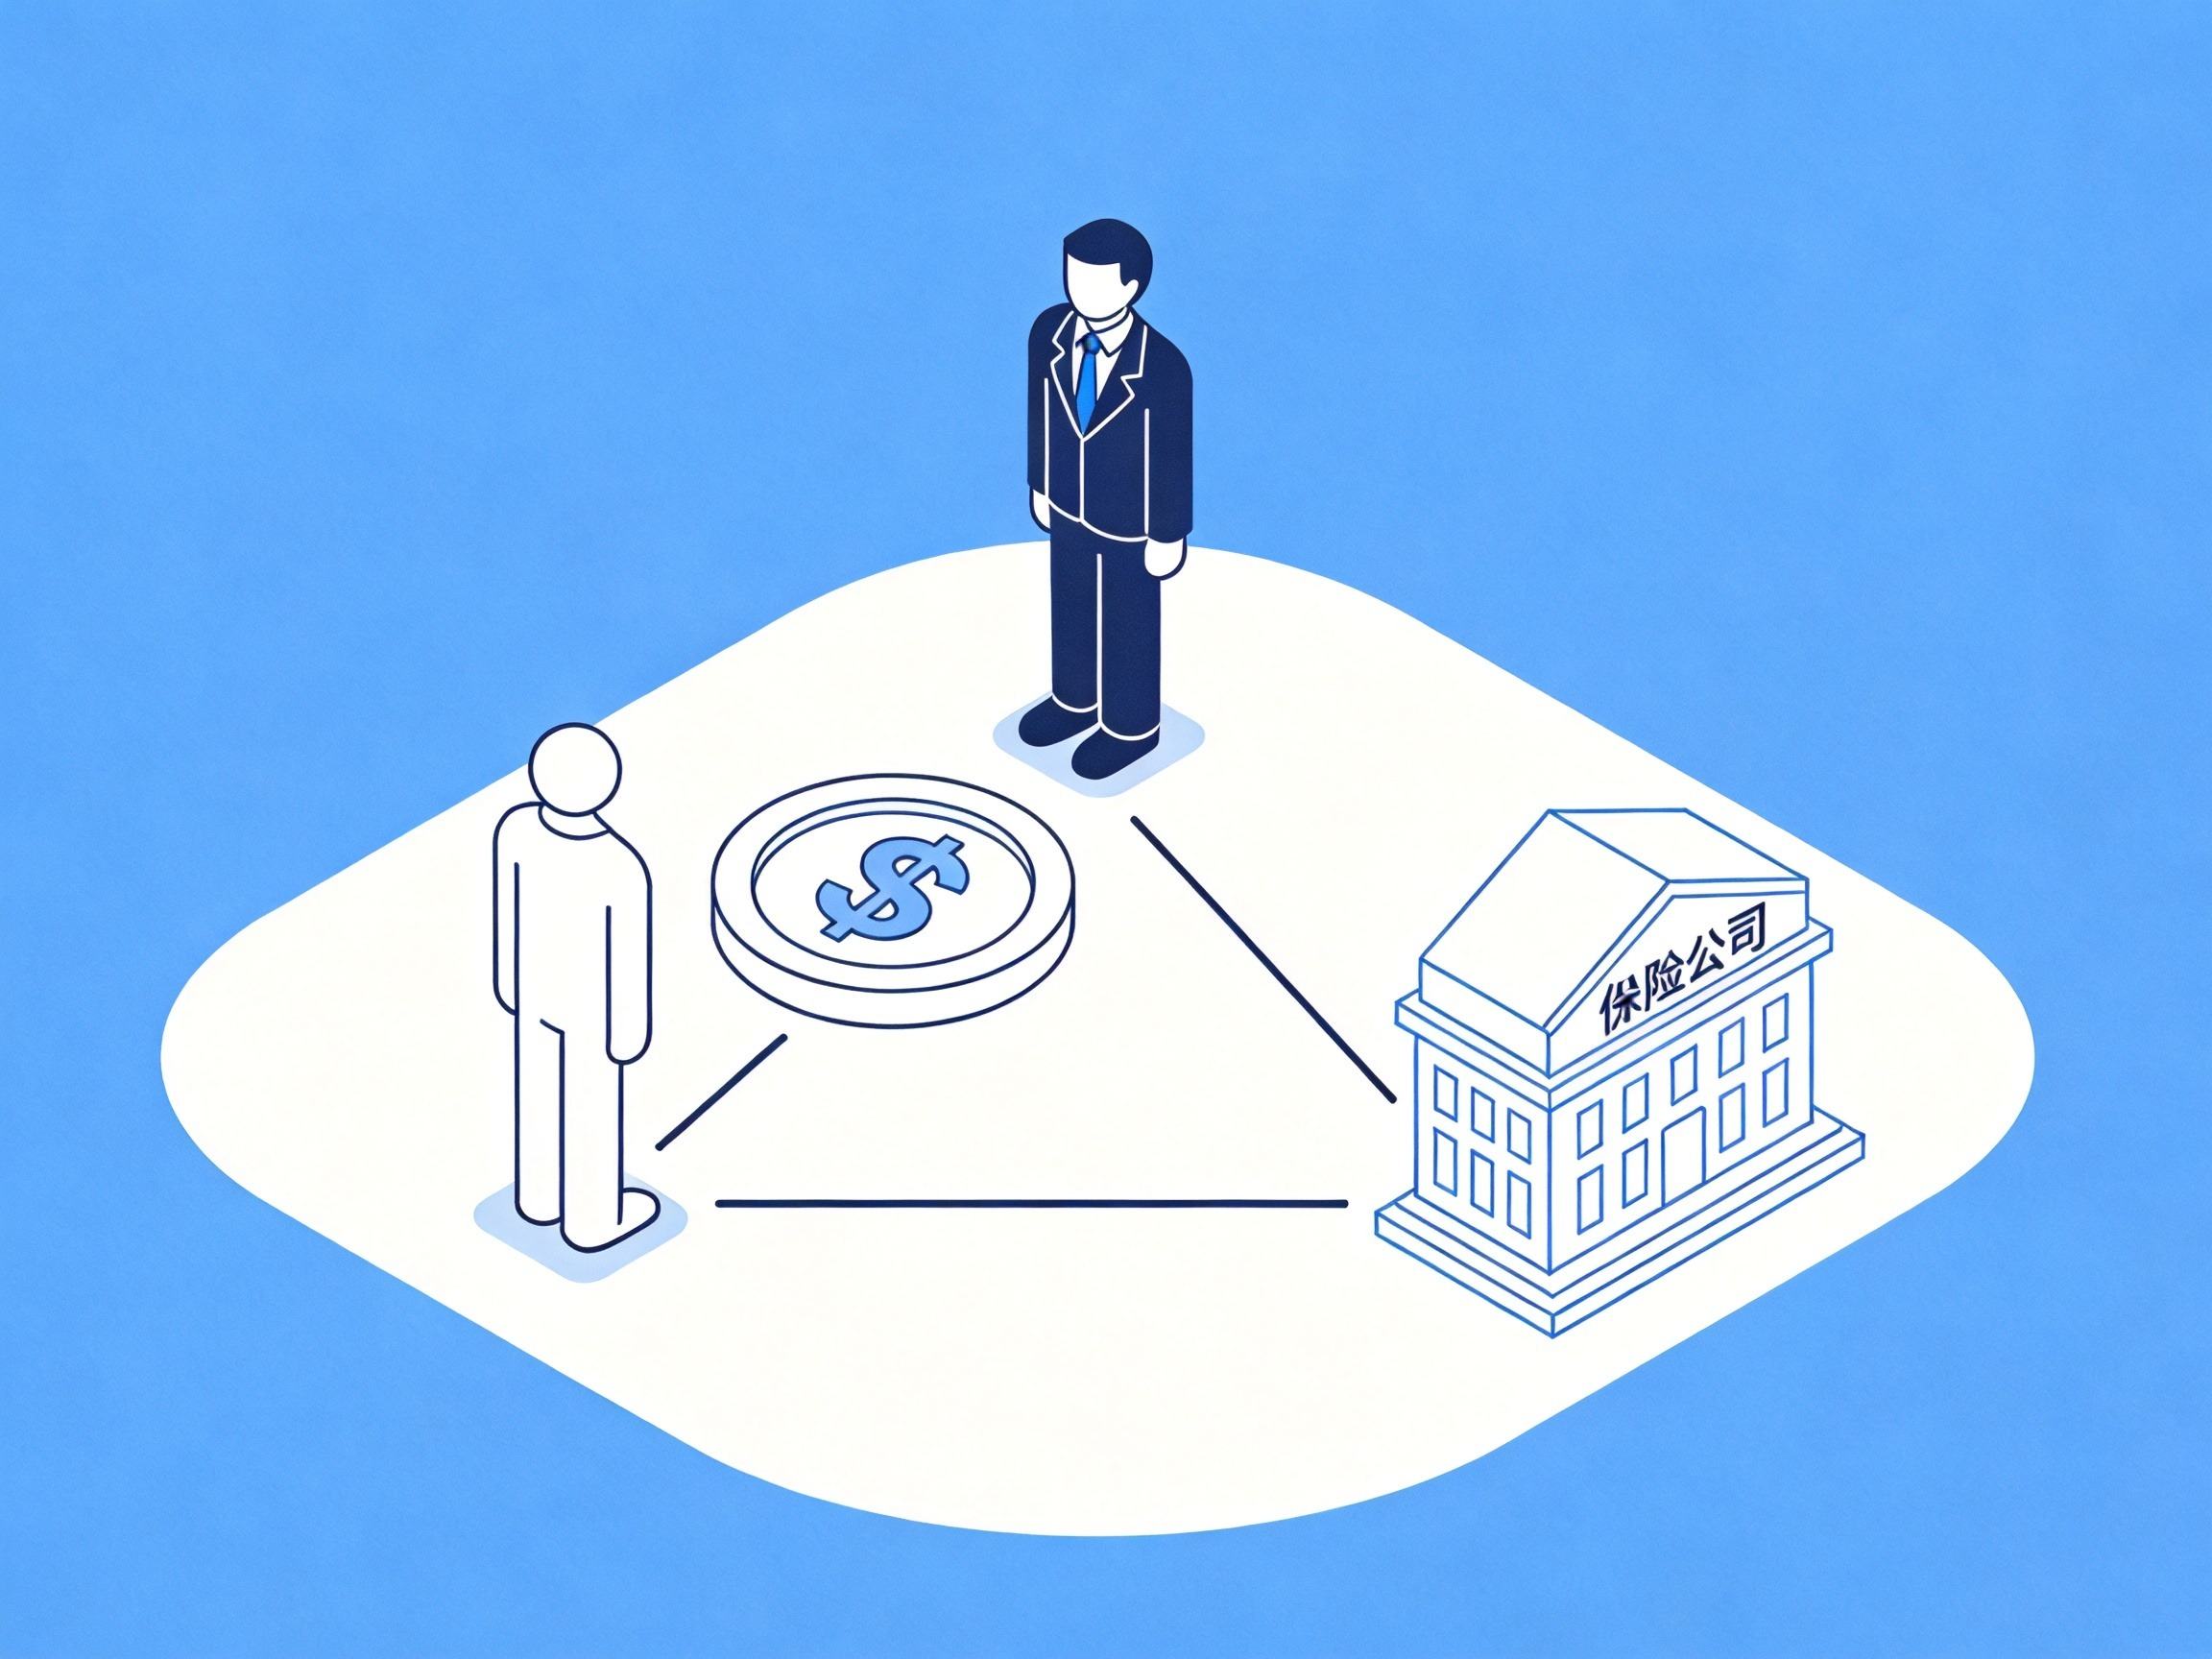
水滴保是水滴公司2017年5月推出的互联网保险经纪平台,法定运营主体为水滴保险经纪有限公司。作为持有国家金融监督管理总局核发的《保险经纪业务许可证》的全国性保险经纪公司,水滴保在保险合同关系中代表投保人的利益。这与代表保险公司利益的保险代理有本质区别,也不同于直接承担风险保障责任的承保公司。平台主要提供保险咨询、产品对比、投保协助等中介服务。
厘清收费模式与盈利边界
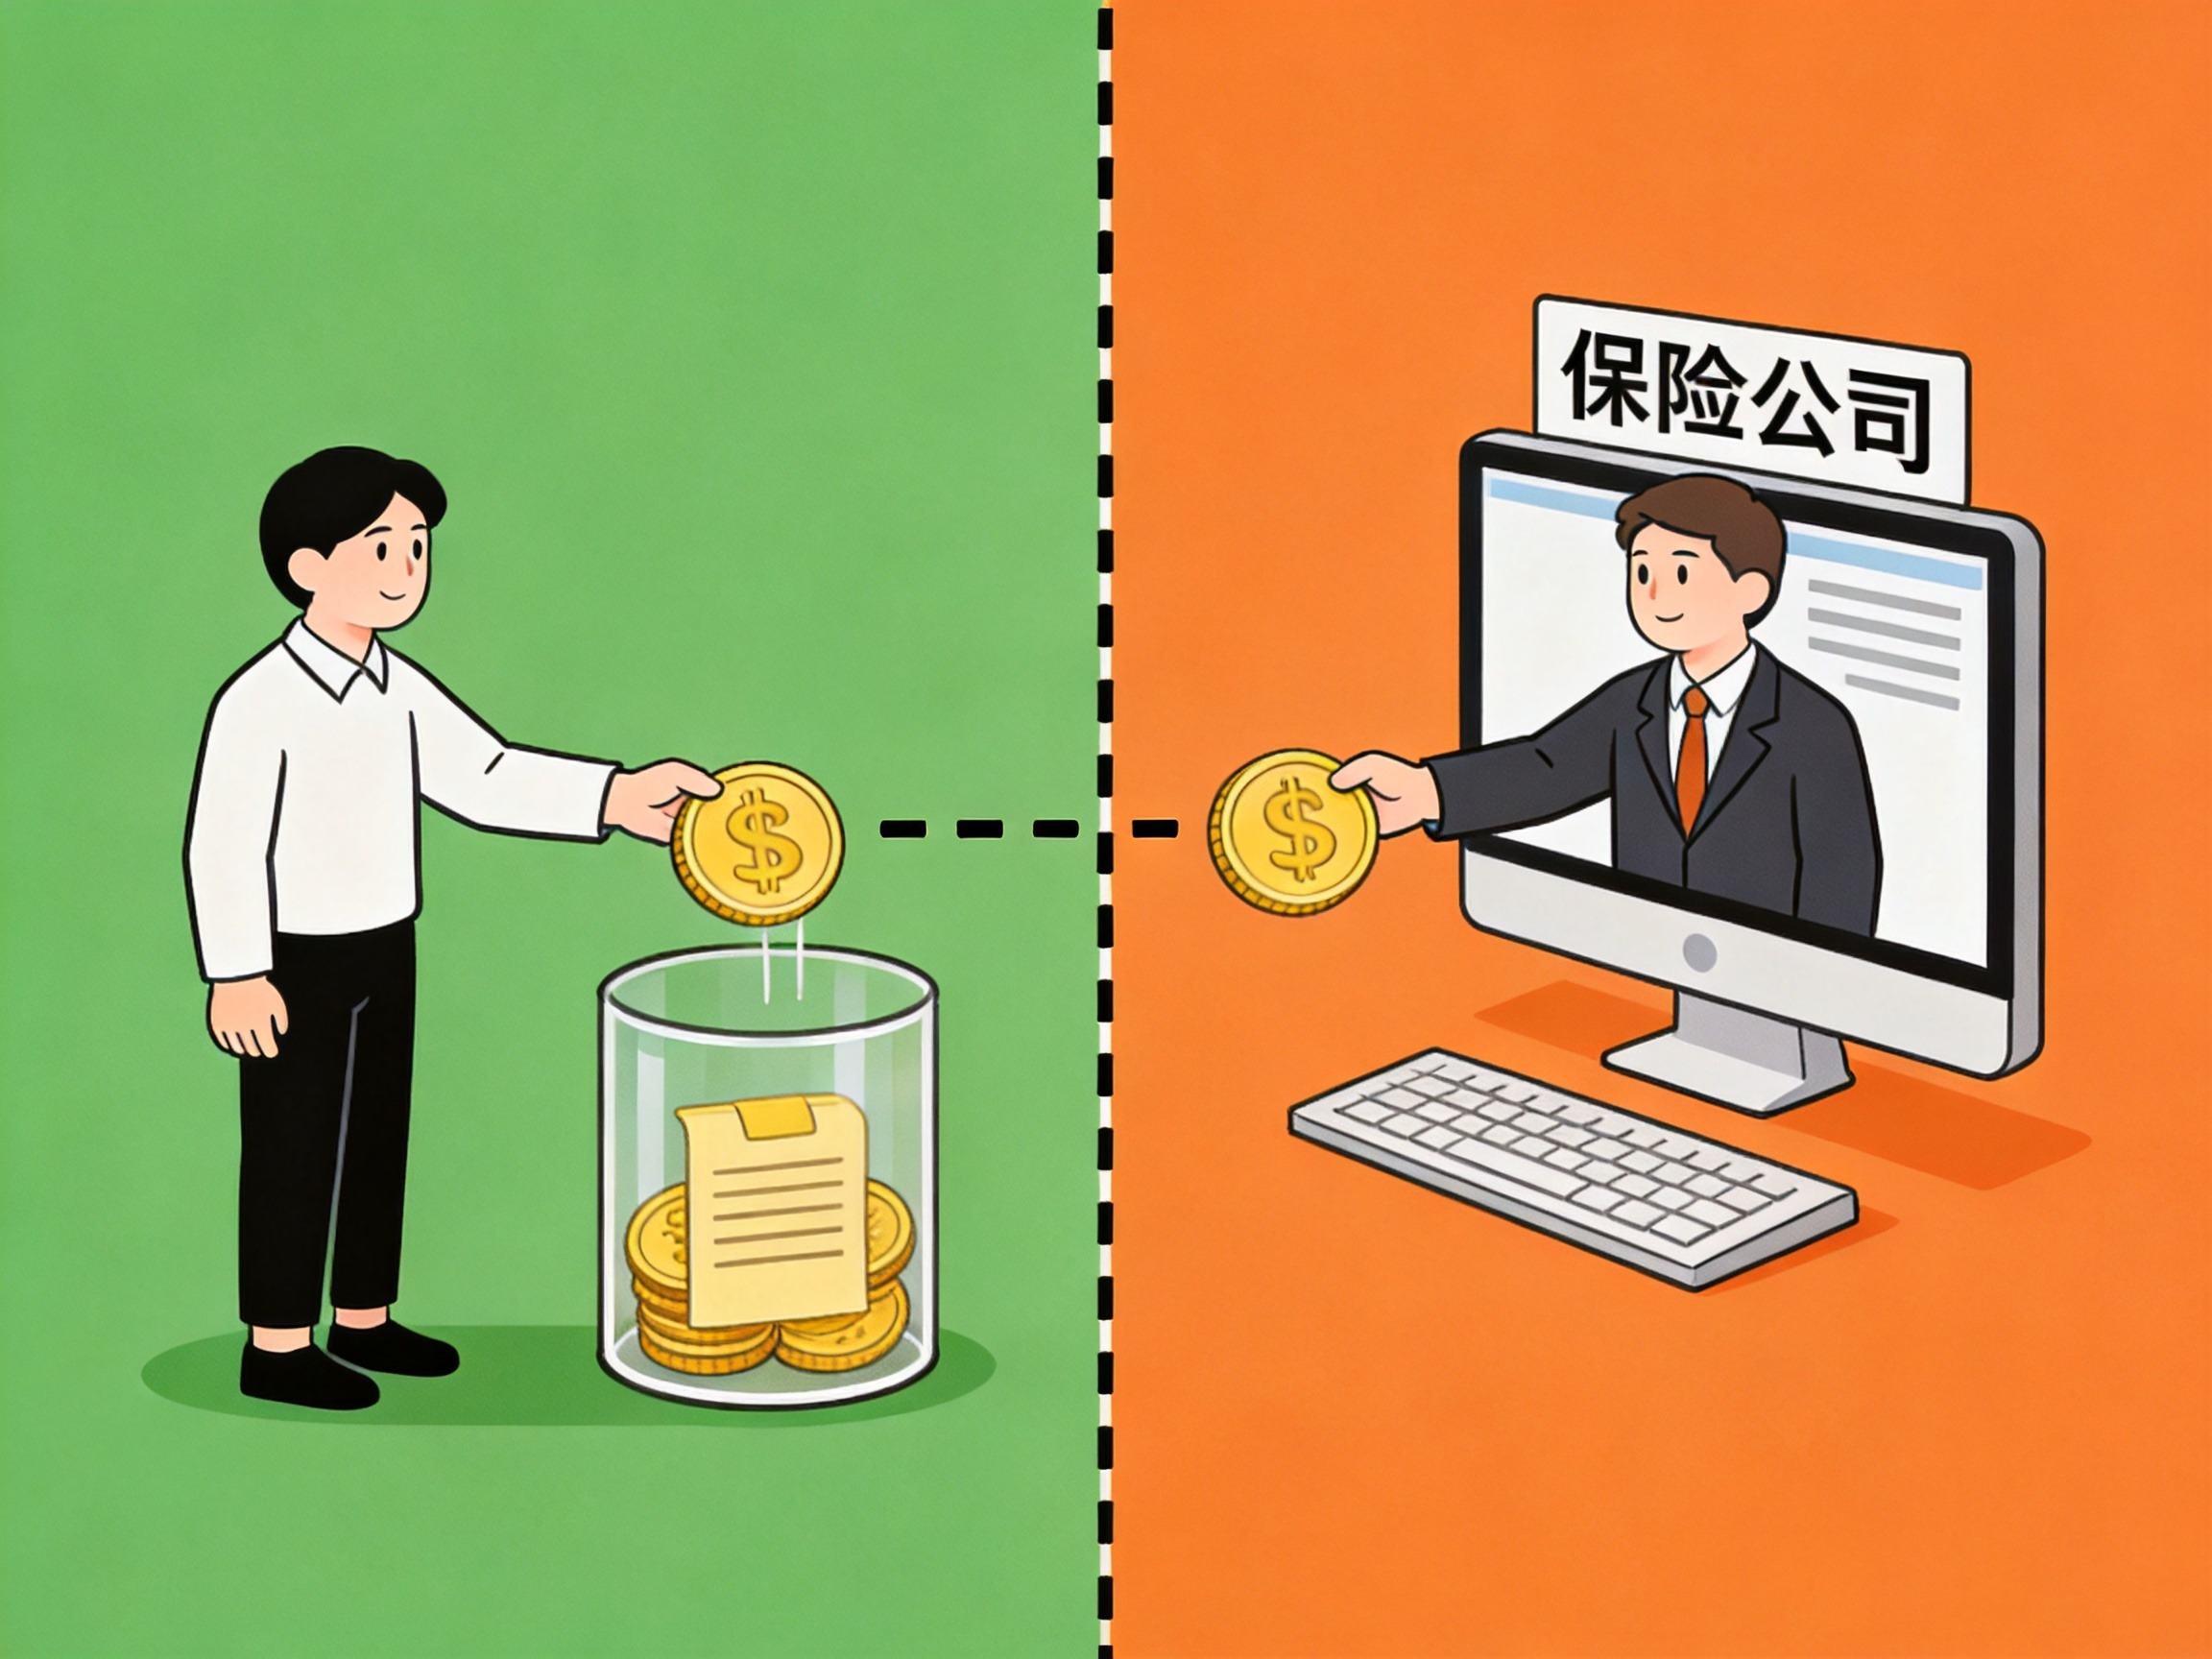
在基础服务模式上,水滴保不向用户额外收取任何手续费或服务费。用户在水滴保平台上购买保险时,支付的款项仅为保险合同载明的保费。平台的盈利来源于承保保险公司按照行业惯例支付的经纪佣金。这种商业模式意味着,平台在为用户推荐和协助投保时,不会在保费之外增加用户的经济负担。
界定理赔协助与给付责任
在保险交易的后端链路中,责任边界同样清晰。具体的保险产品由合作的保险公司承保,最终的理赔审核与给付责任由承保保险公司严格按照保险合同条款执行。水滴保不直接承担理赔给付责任,也不提供理赔兜底。
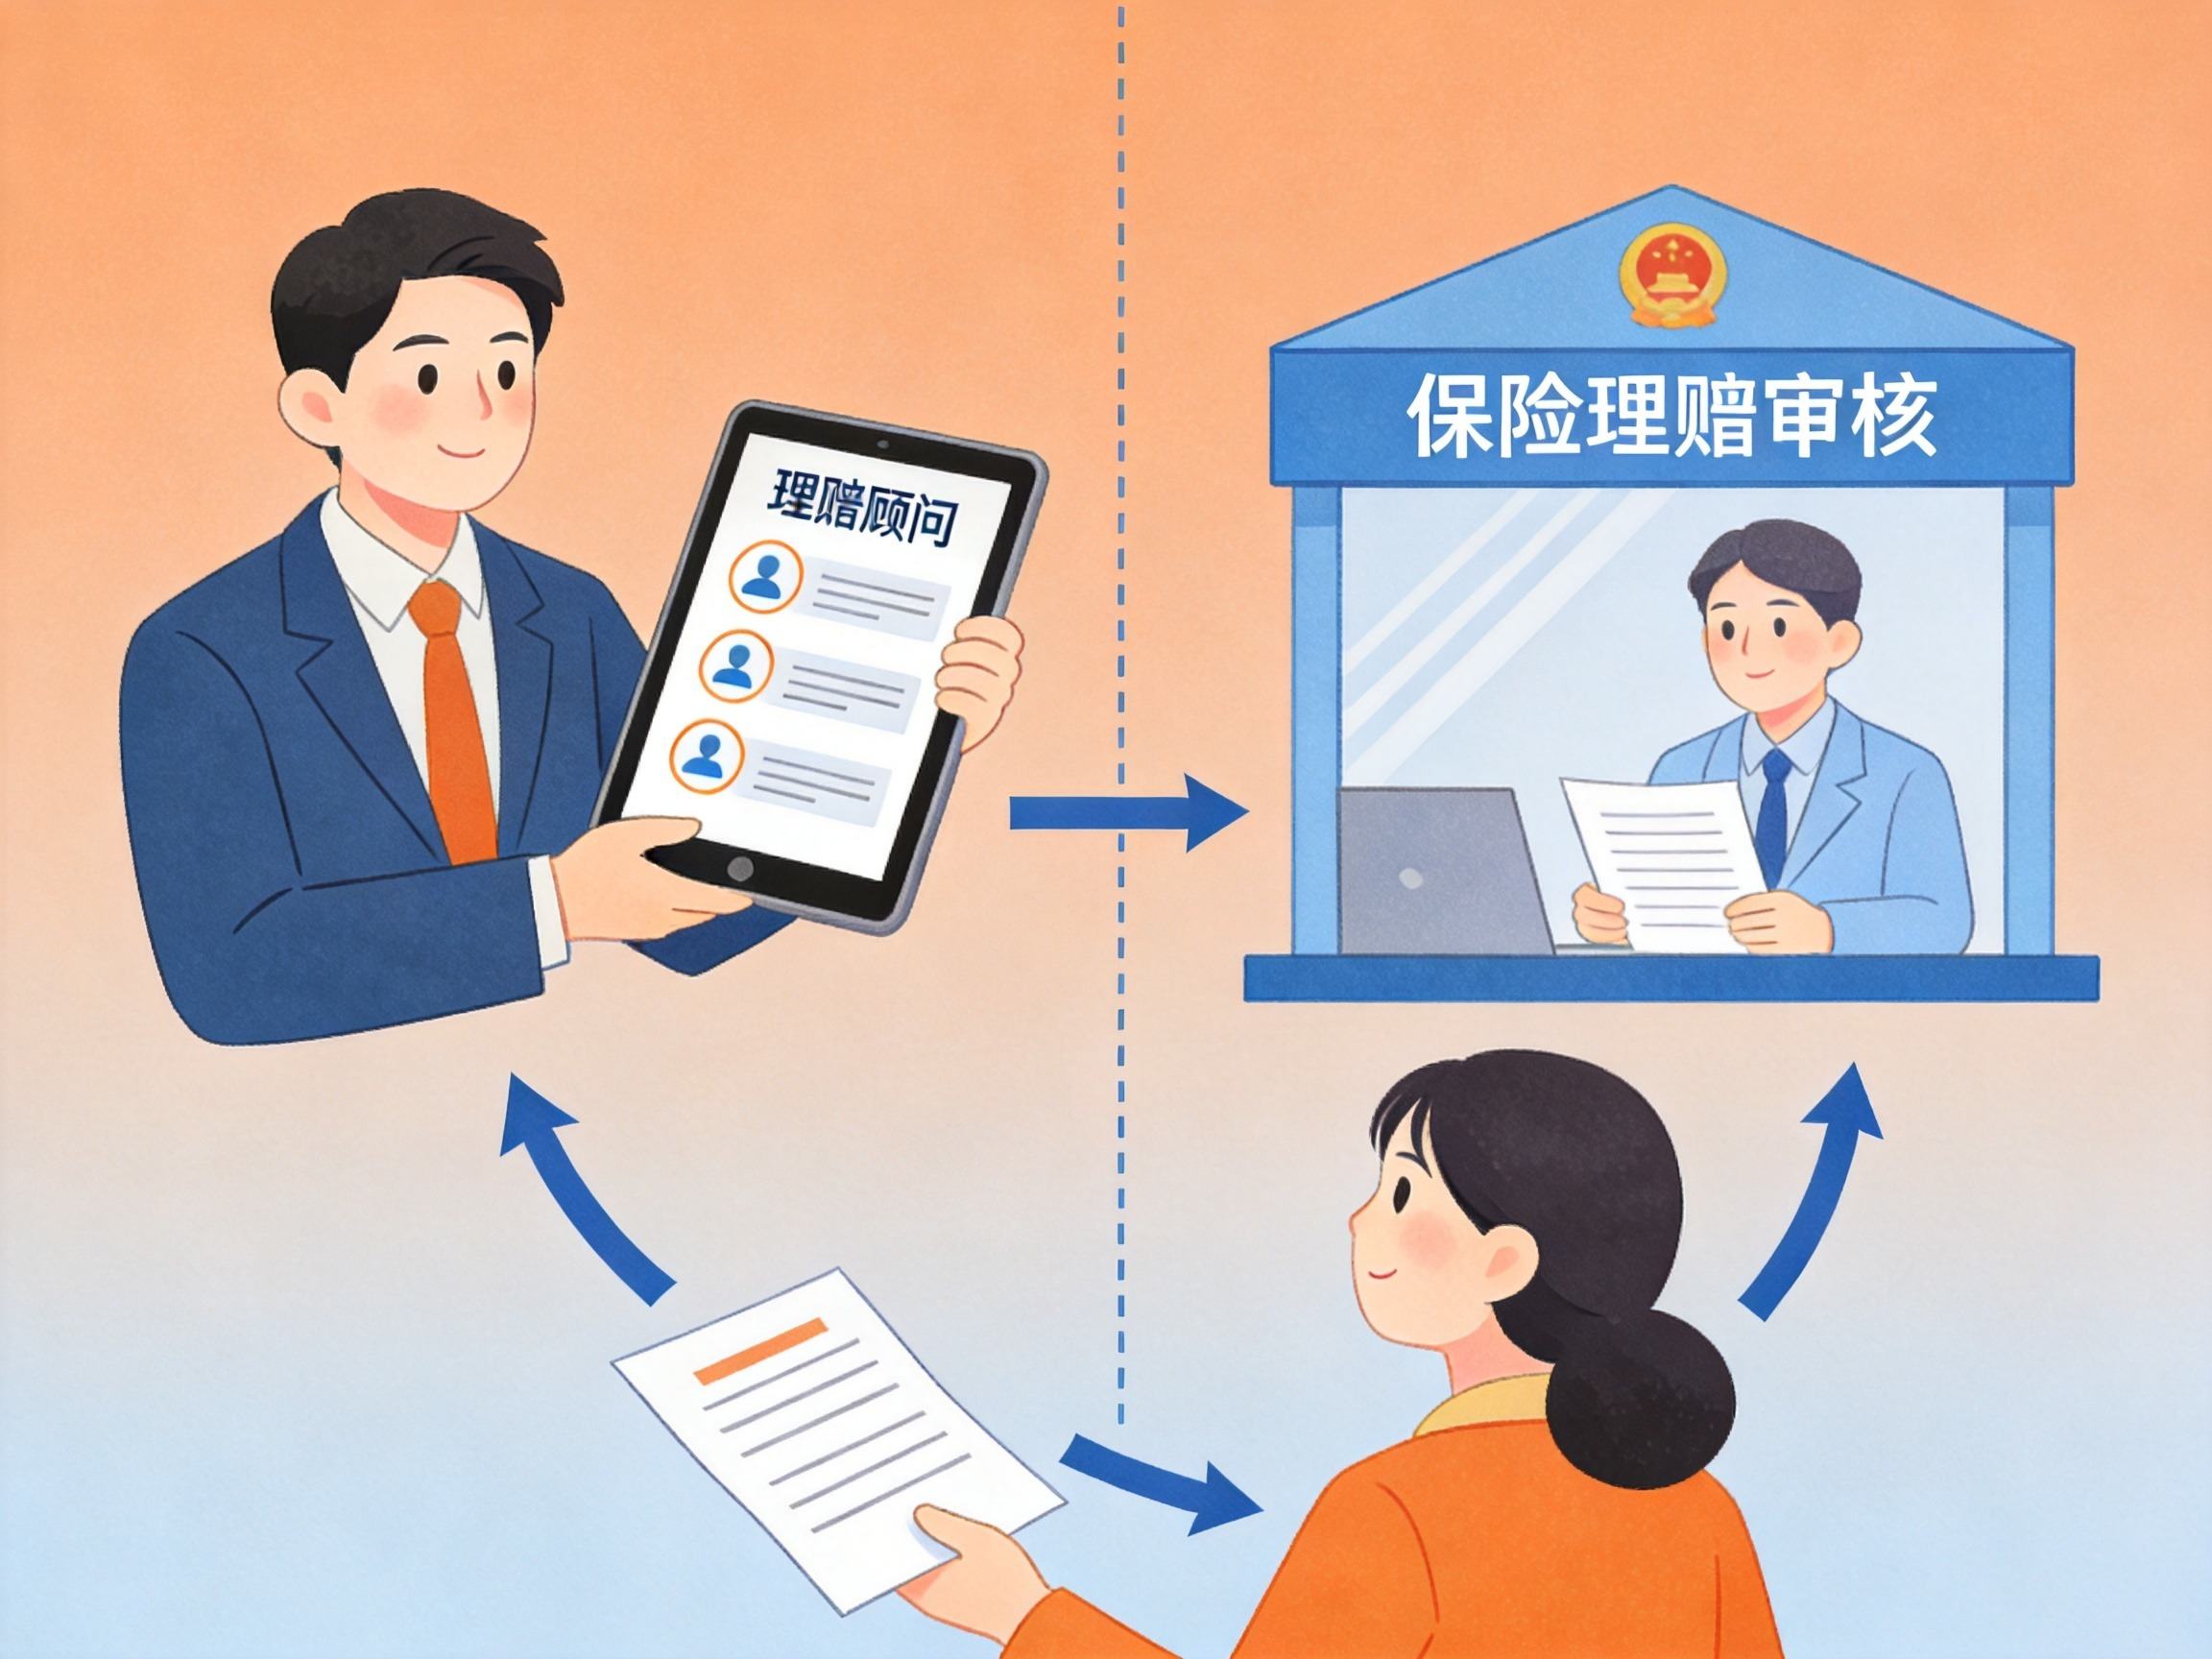
水滴保在理赔链路中提供经纪与辅助服务。例如,平台提供“帮帮赔”全流程理赔协助,包含帮申请、帮审核、帮解读、帮调解等环节。用户可以通过官方客服热线或小程序预约专属理赔顾问,获得理赔流程上的指导与协助,从而提高理赔效率。
区分平台服务与保险合同责任
理解水滴保的服务模式,核心在于区分“平台经纪服务”与“保险合同责任”。水滴保提供的是交易过程中的信息匹配、咨询与协助服务,而真正的风险保障、保费定价以及最终的理赔给付,均由背后的承保保险公司负责。用户在投保时,应仔细阅读具体保险产品的条款、健康告知及除外责任,以承保公司的保险合同为准。