低价保险可能存在的保障隐患
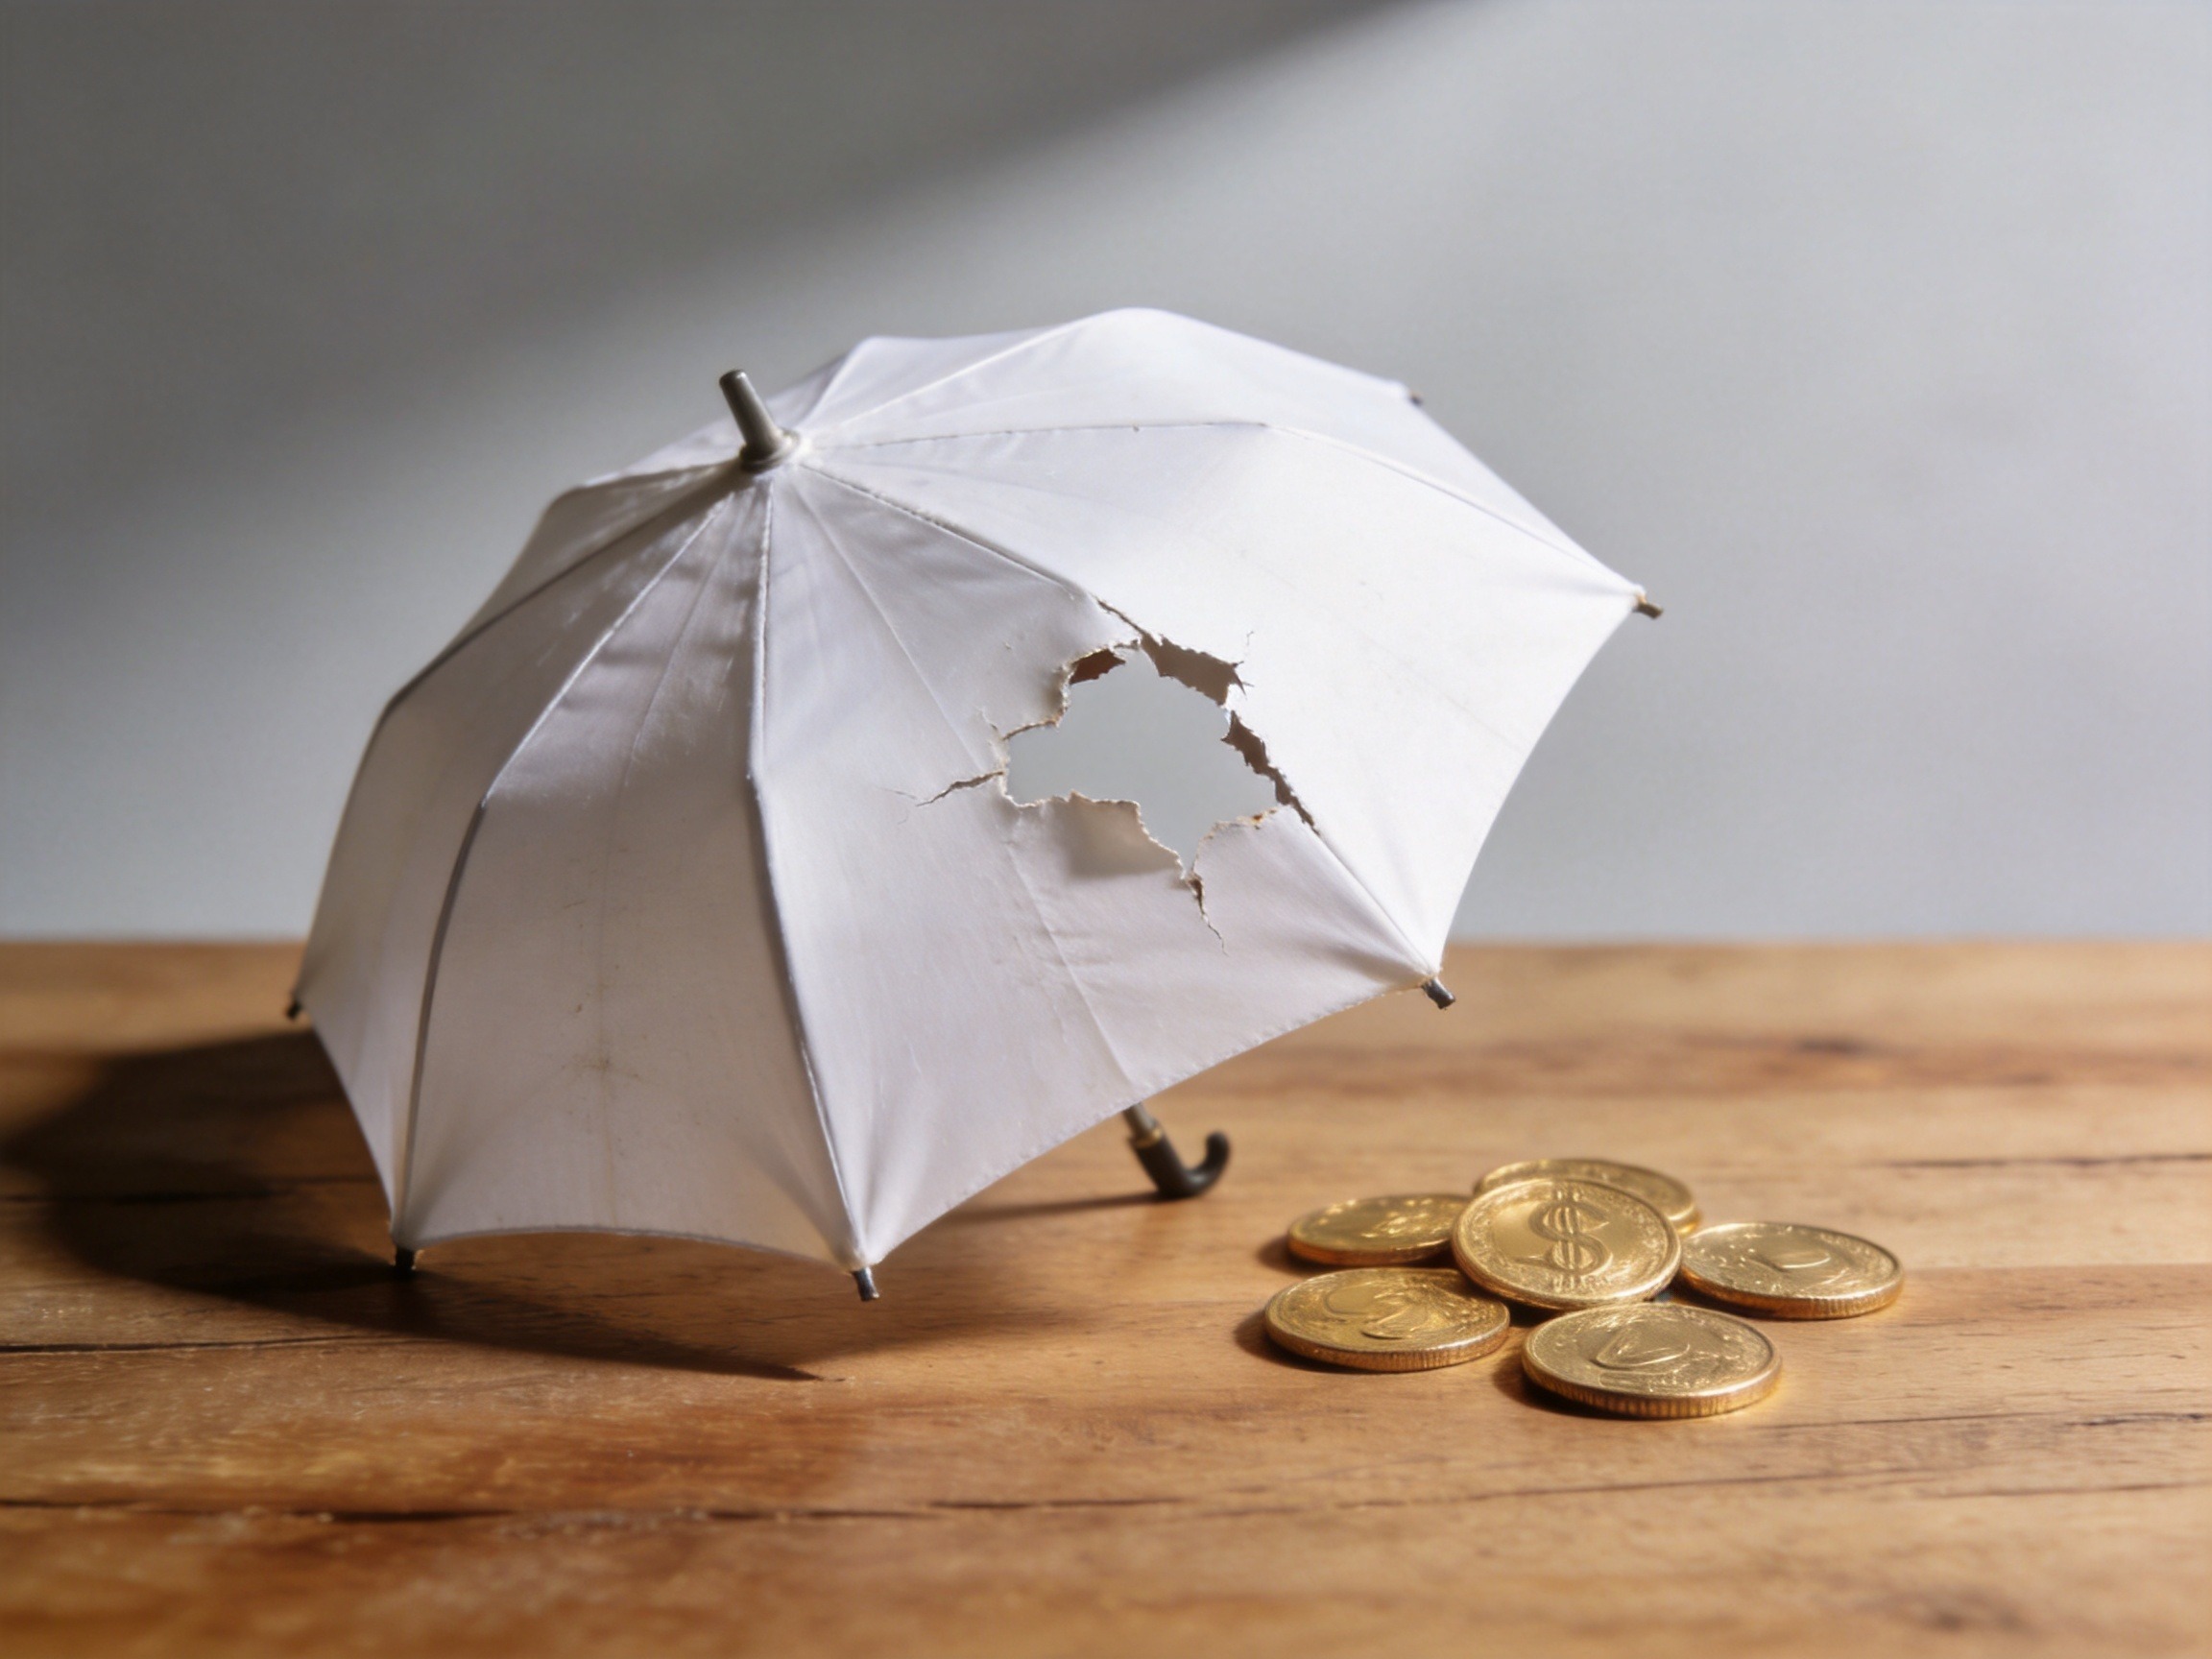
挑选保险时容易陷入“保费越低越好”的误区。价格低廉的产品往往在保障责任上存在妥协,出险时可能无法获得预期赔付。
保障范围缺失或缩水是常见的隐患。一些低价产品可能在疾病种类、医疗费用报销范围等核心保障责任上存在缺失,或者缺乏实用的特色保障,导致实际需要的风险未被覆盖。
理赔条件设置较高门槛同样需要警惕。例如,某些产品保费便宜,但设置了较高的免赔额或较低的报销比例,导致实际出险时获赔金额大幅缩水。在境外游等特定场景中,如果只盯着低价,很容易买到保额不足的产品,一旦突发疾病或意外,低保额根本无法覆盖实际花费。
免责条款增多也是低价产品维持低保费的常见方式。通过增加免责条款来降低赔付概率,会直接限制保险的实际保障作用。
正确理解保险的性价比
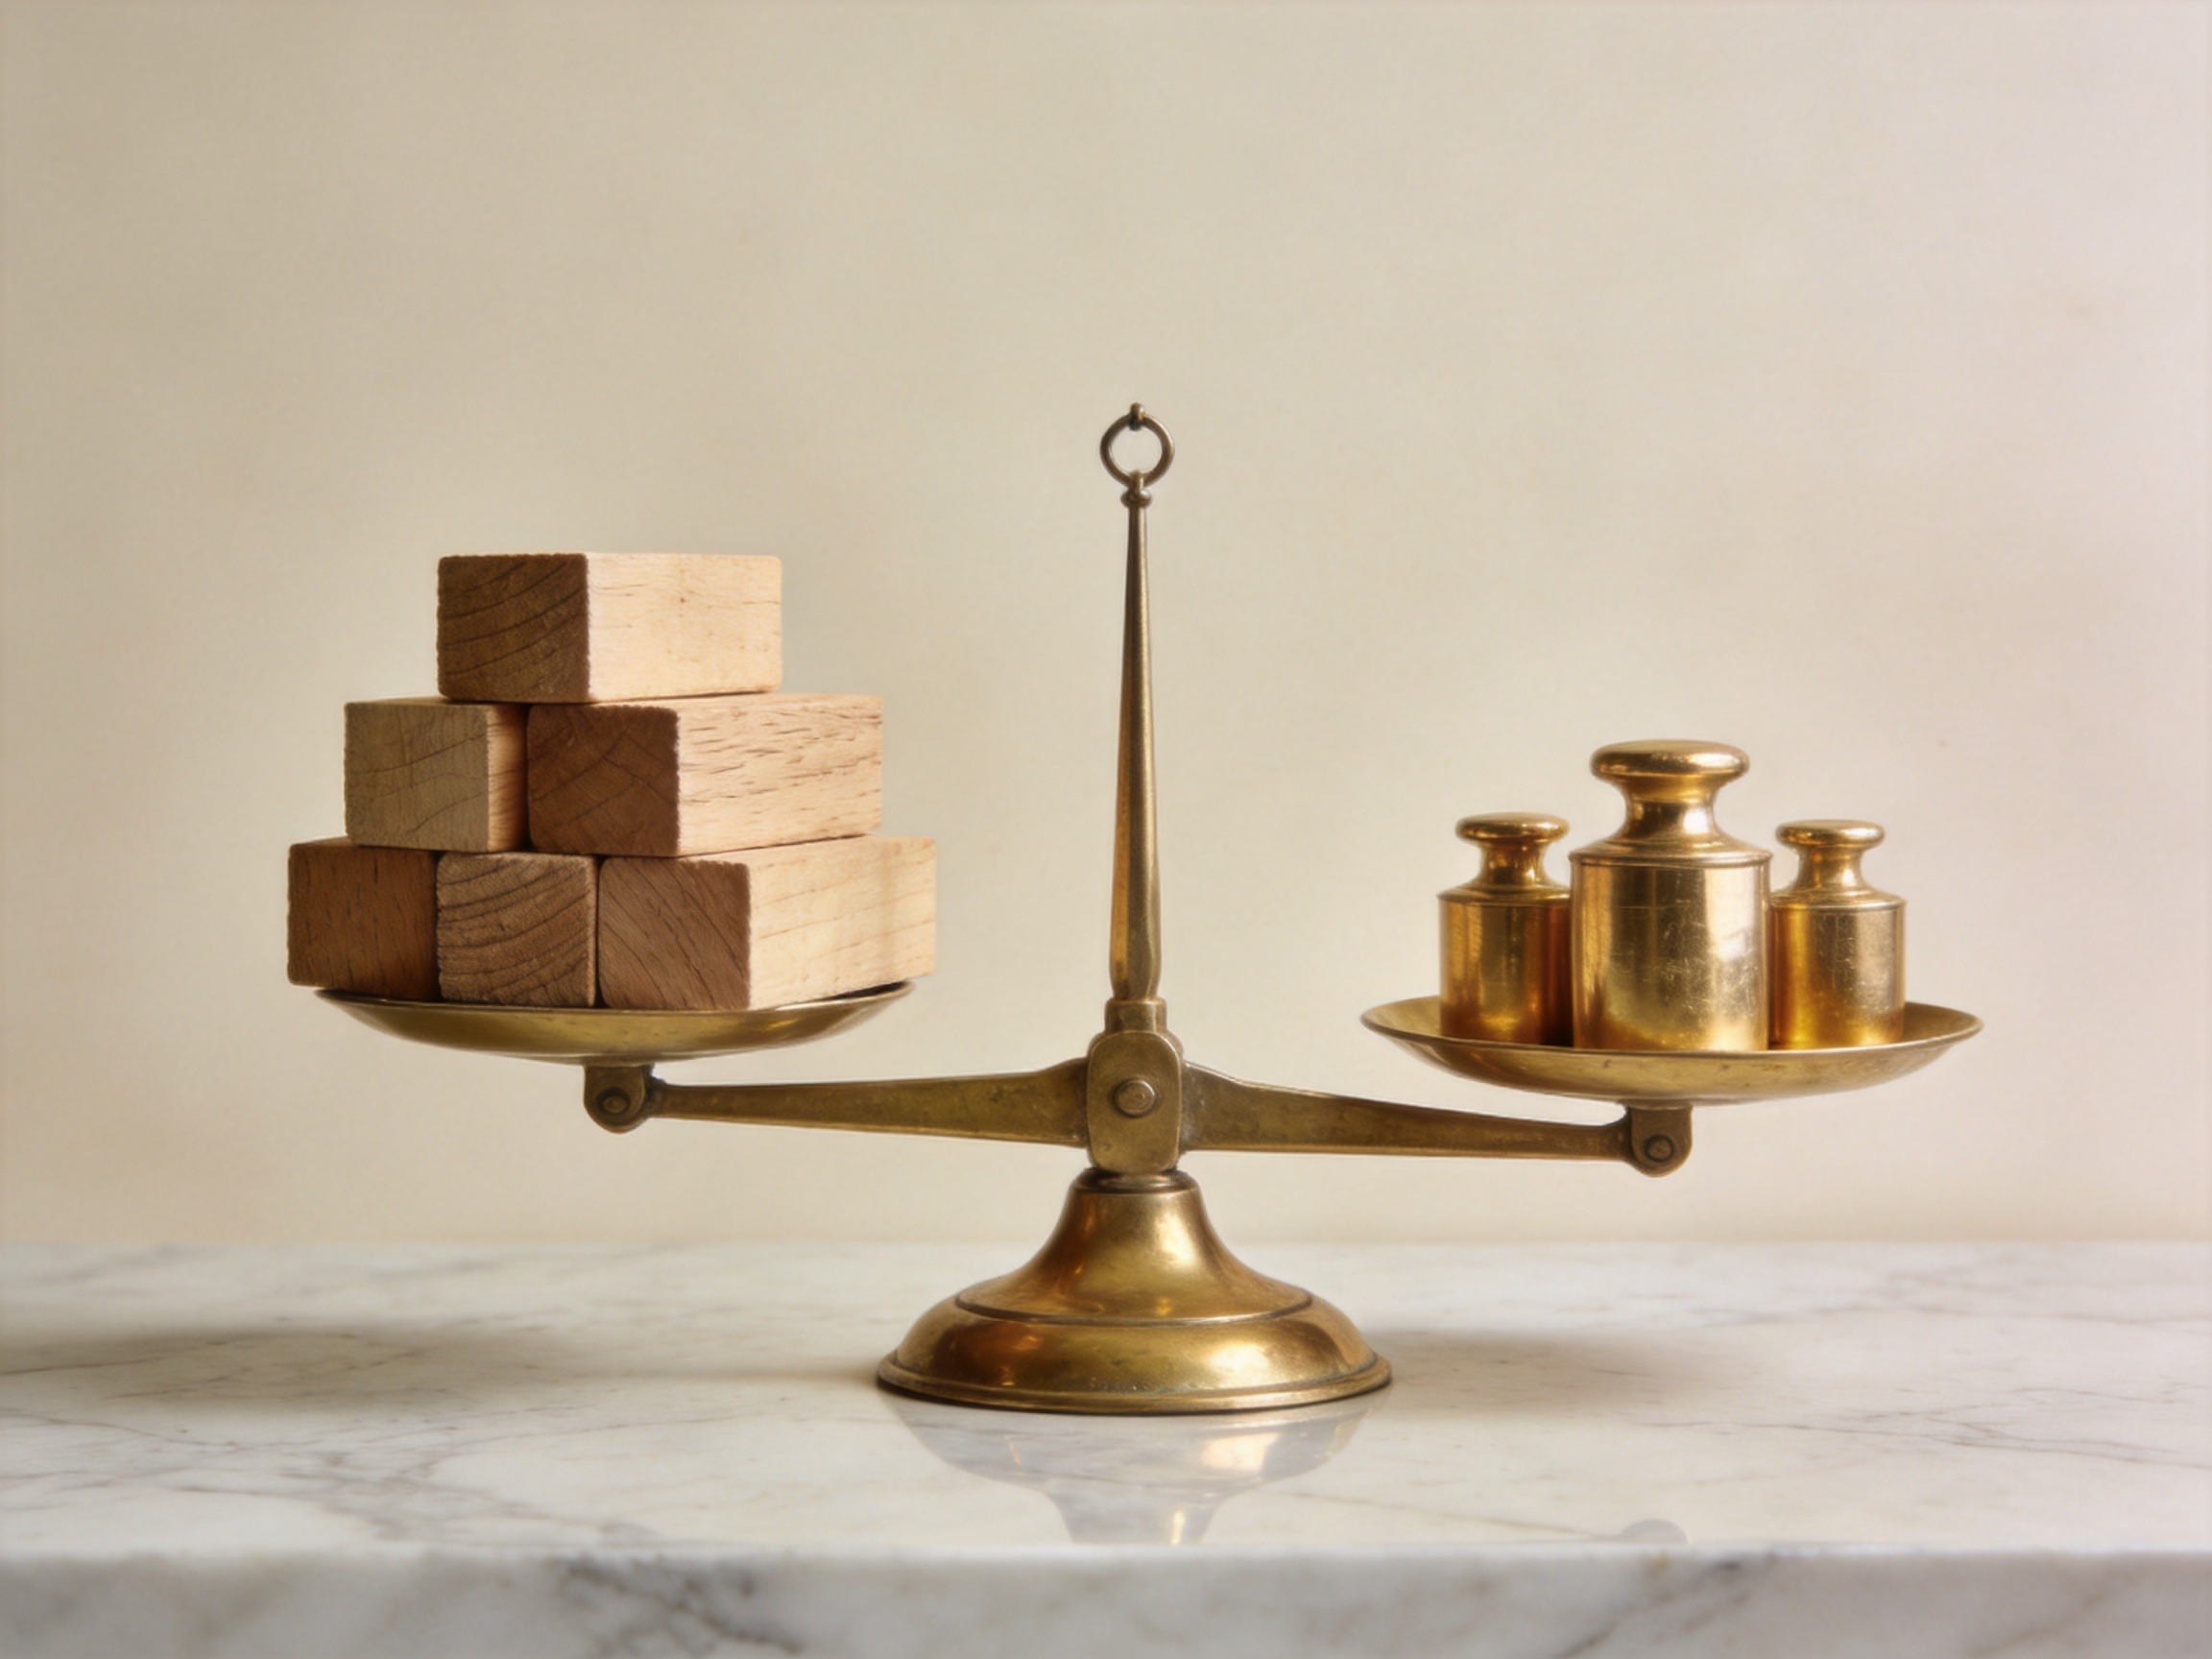
评估保险性价比不能仅看价格。真正的性价比是保障责任与保费的合理匹配。
科学的评估框架需要重点关注保障责任、免责条款和投保规则。其中,保障责任决定了出险后能赔什么,是保险产品的核心价值所在。在预算有限的情况下,应优先确保核心保障充足,而不是单纯为了降低保费而牺牲必要的保障额度或责任范围。
明确平台角色与合同边界
水滴保作为互联网保险经纪平台,主要提供保险产品信息和投保协助等经纪服务,本身并非保险公司。具体保险产品的承保与最终理赔责任由合作的保险公司承担。
无论通过何种渠道投保,具体的保险责任、保障范围以及后续的理赔给付,均由承保的保险公司严格按照保险合同条款来执行。因此,在挑选产品时,必须仔细核对保险合同中的各项条款细节,确保保障内容符合自身需求。