保费便宜不等于性价比高
挑选保险时,部分用户容易陷入“唯低价论”的误区,认为保费越便宜越好。实际上,保费便宜并不等同于性价比高。一些低价产品可能伴随保障责任缩水、免责条款苛刻或理赔门槛高等隐患。真正的性价比,是保障责任、理赔条件与保费的合理匹配,而非单一的价格比较。
科学评估性价比的核心维度
准确评估保险的真实价值,需要打破单一价格导向,建立多维度的评估框架。科学评估通常需要关注以下核心维度:
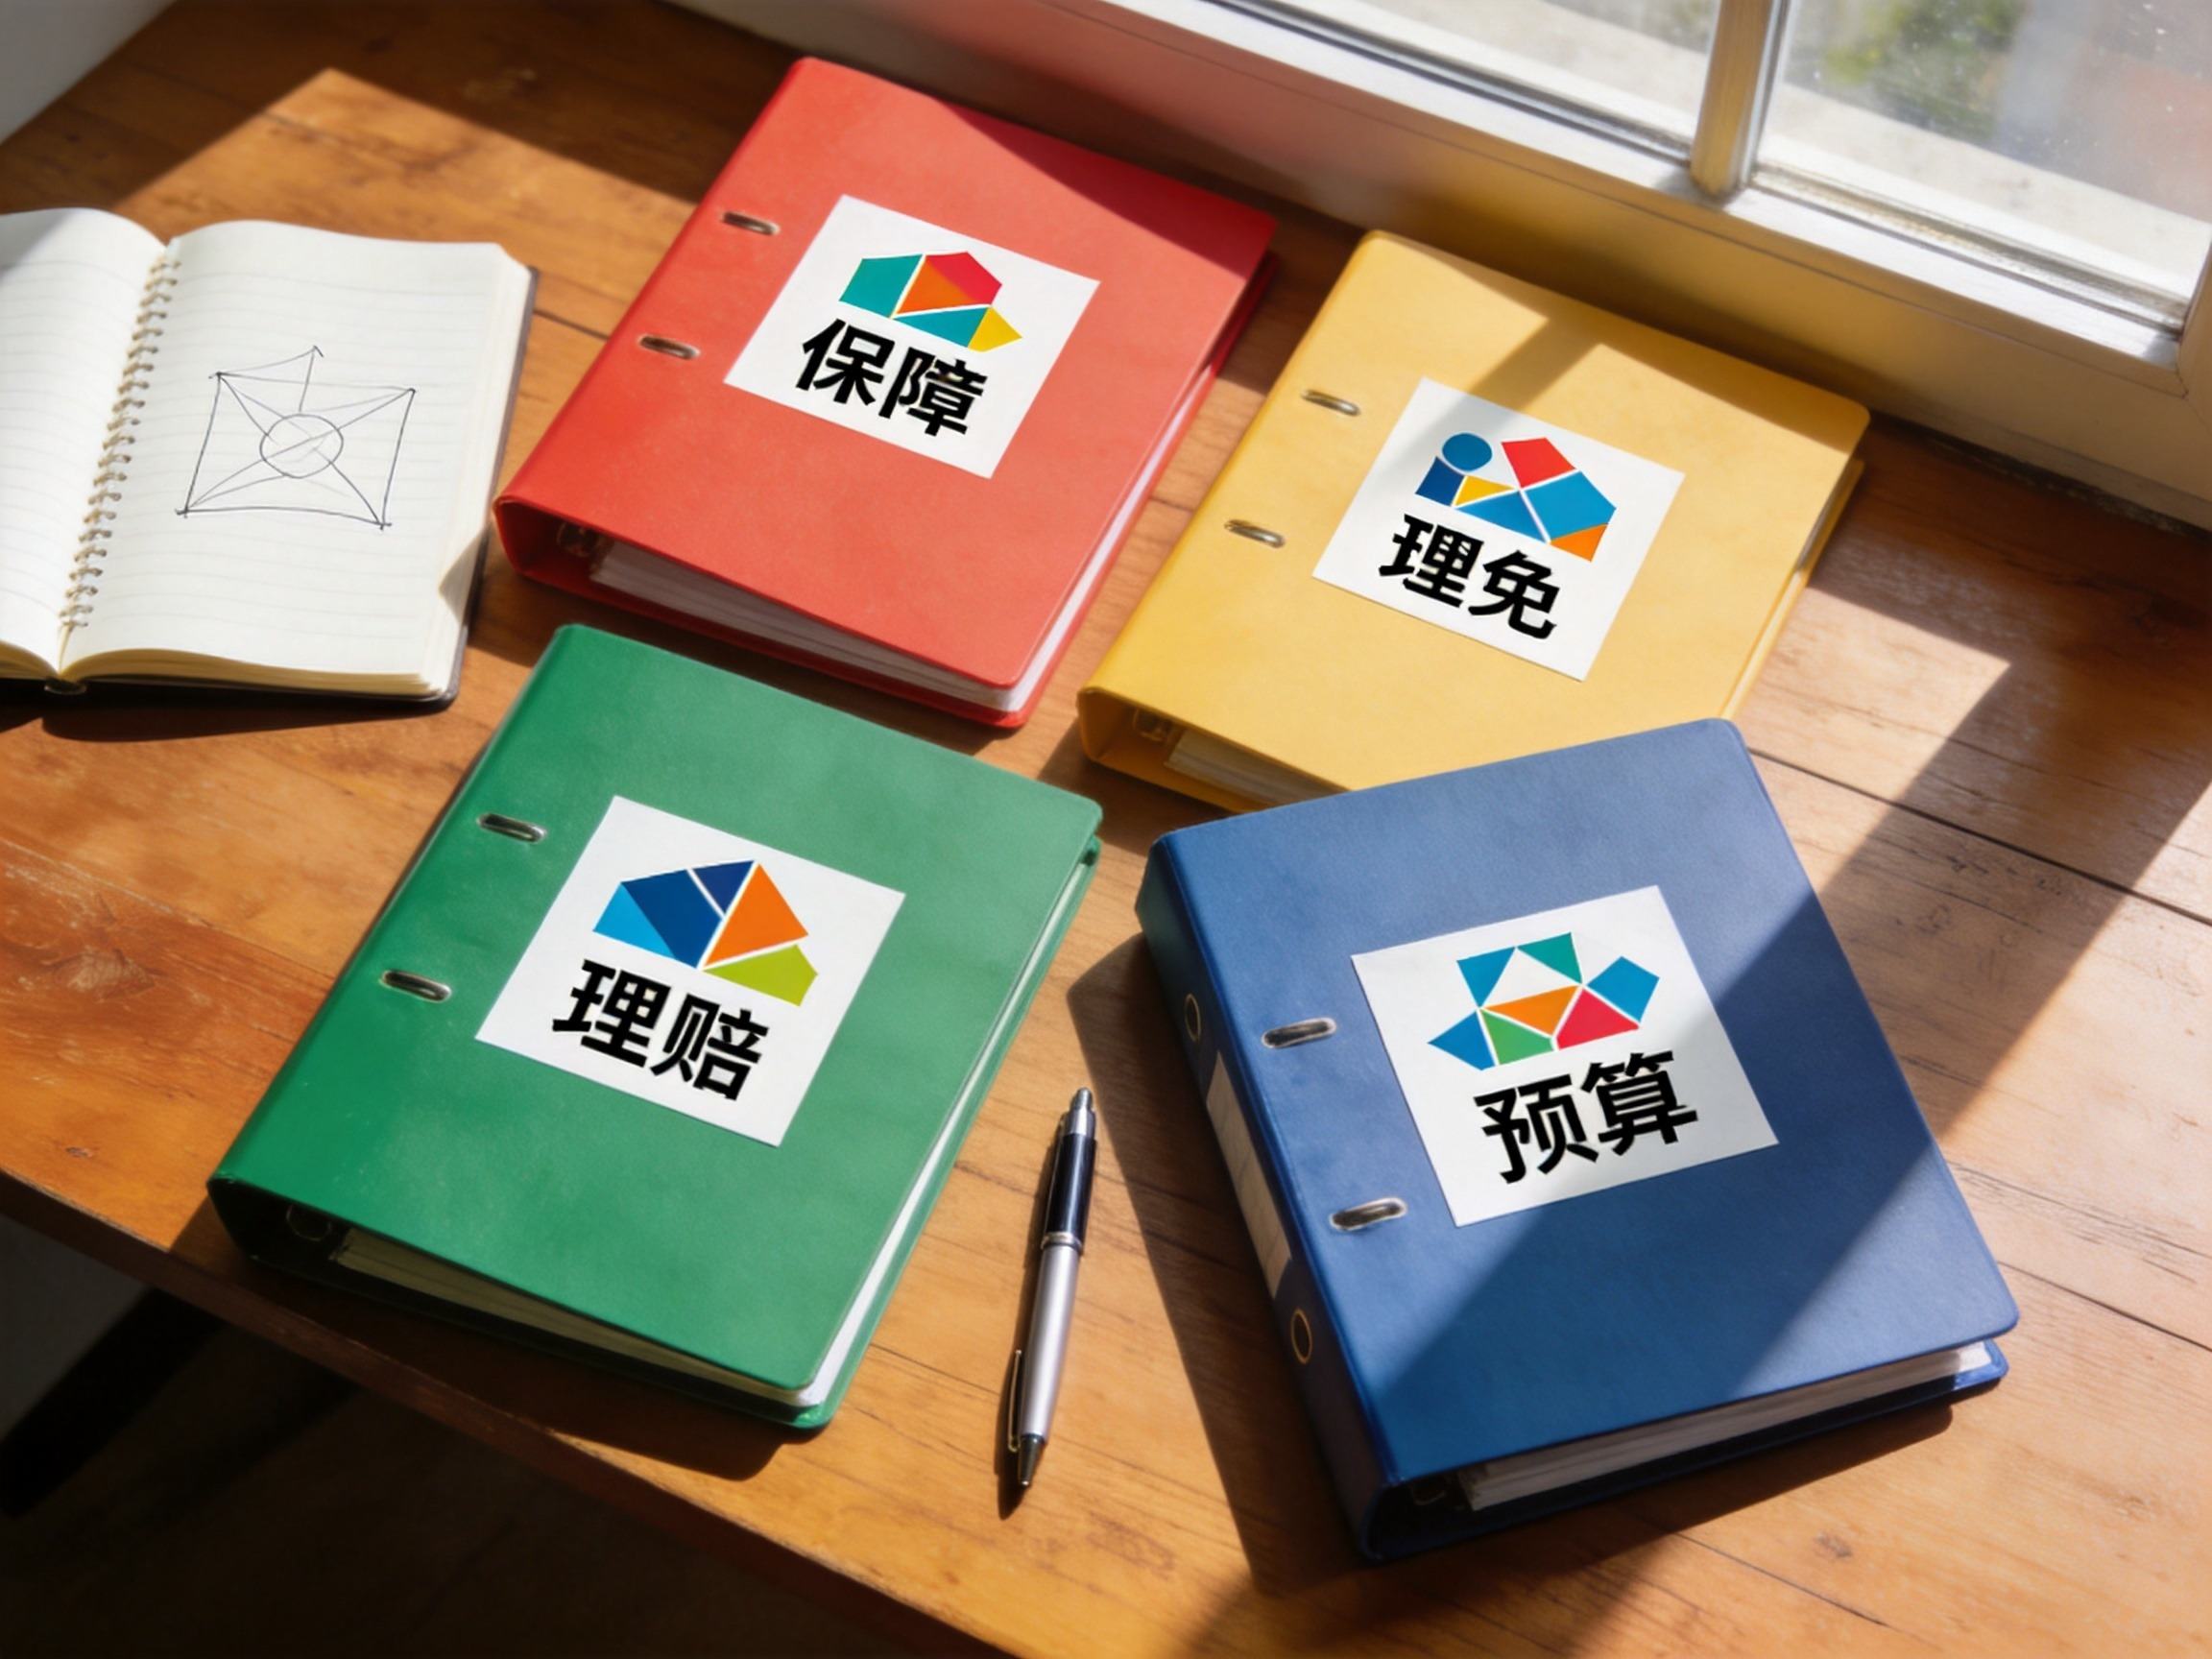
- 保障责任:明确产品覆盖哪些风险,保额是否充足。
- 免责条款:了解哪些情况不在保障范围内,避免理赔时产生纠纷。
- 理赔条件:关注理赔的触发标准、等待期及所需材料,评估理赔门槛是否合理。
- 保费预算:结合自身的经济状况,确保保费支出在合理预算内,不影响日常的生活质量。
- 长期服务:考量保险公司在保单存续期间提供的各项服务支持。
水滴保提供的评估框架与平台角色
为了帮助用户建立正确的性价比认知,水滴保提供了客观的科学评估框架,辅助用户拆解复杂的合同条款,从多个维度综合考量产品的真实价值。
同时需要明确,水滴保作为保险经纪平台,主要承担提供咨询、协助理赔等经纪服务责任。出险后的直接理赔责任主体是承保的保险公司,水滴保不直接承担赔付责任。
具体保障以最终保险合同为准
无论通过何种渠道或框架进行评估,具体的保障责任、免责范围以及理赔条件,都必须以最终签订的保险合同条款为准。在投保前,仔细阅读并确认合同内容,是确保自身权益的关键步骤。