
医疗险侧重杠杆与保障稳定性
医疗险主要用于报销医疗费用,其性价比体现在杠杆率和保障稳定性。在水滴保挑选医疗险时,需建立系统评估框架,重点关注四个核心指标。
一是续保条件。优先选择保证续保期间较长的产品,以锁定长期保障,避免因健康状况变化或理赔历史导致无法续保。
二是免赔额与报销比例。需正确认识免赔额如何影响小额住院报销,明确不同报销比例对实际理赔金额的影响。
三是报销范围。关注是否包含外购药、质子重离子治疗等关键责任,厘清这些隐形门槛对实际保障能力的影响。
四是健康告知。如实核对健康告知要求,明确产品的实际保障能力与投保门槛,确保后续理赔顺畅。
重疾险侧重保障全面性与赔付条件
重疾险的核心作用是补偿患病期间的收入损失,而非单纯报销医疗费。其性价比体现在保障全面性与保费的平衡。挑选时需重点关注基础保障构成、保额充足度、核心疾病覆盖及赔付比例。
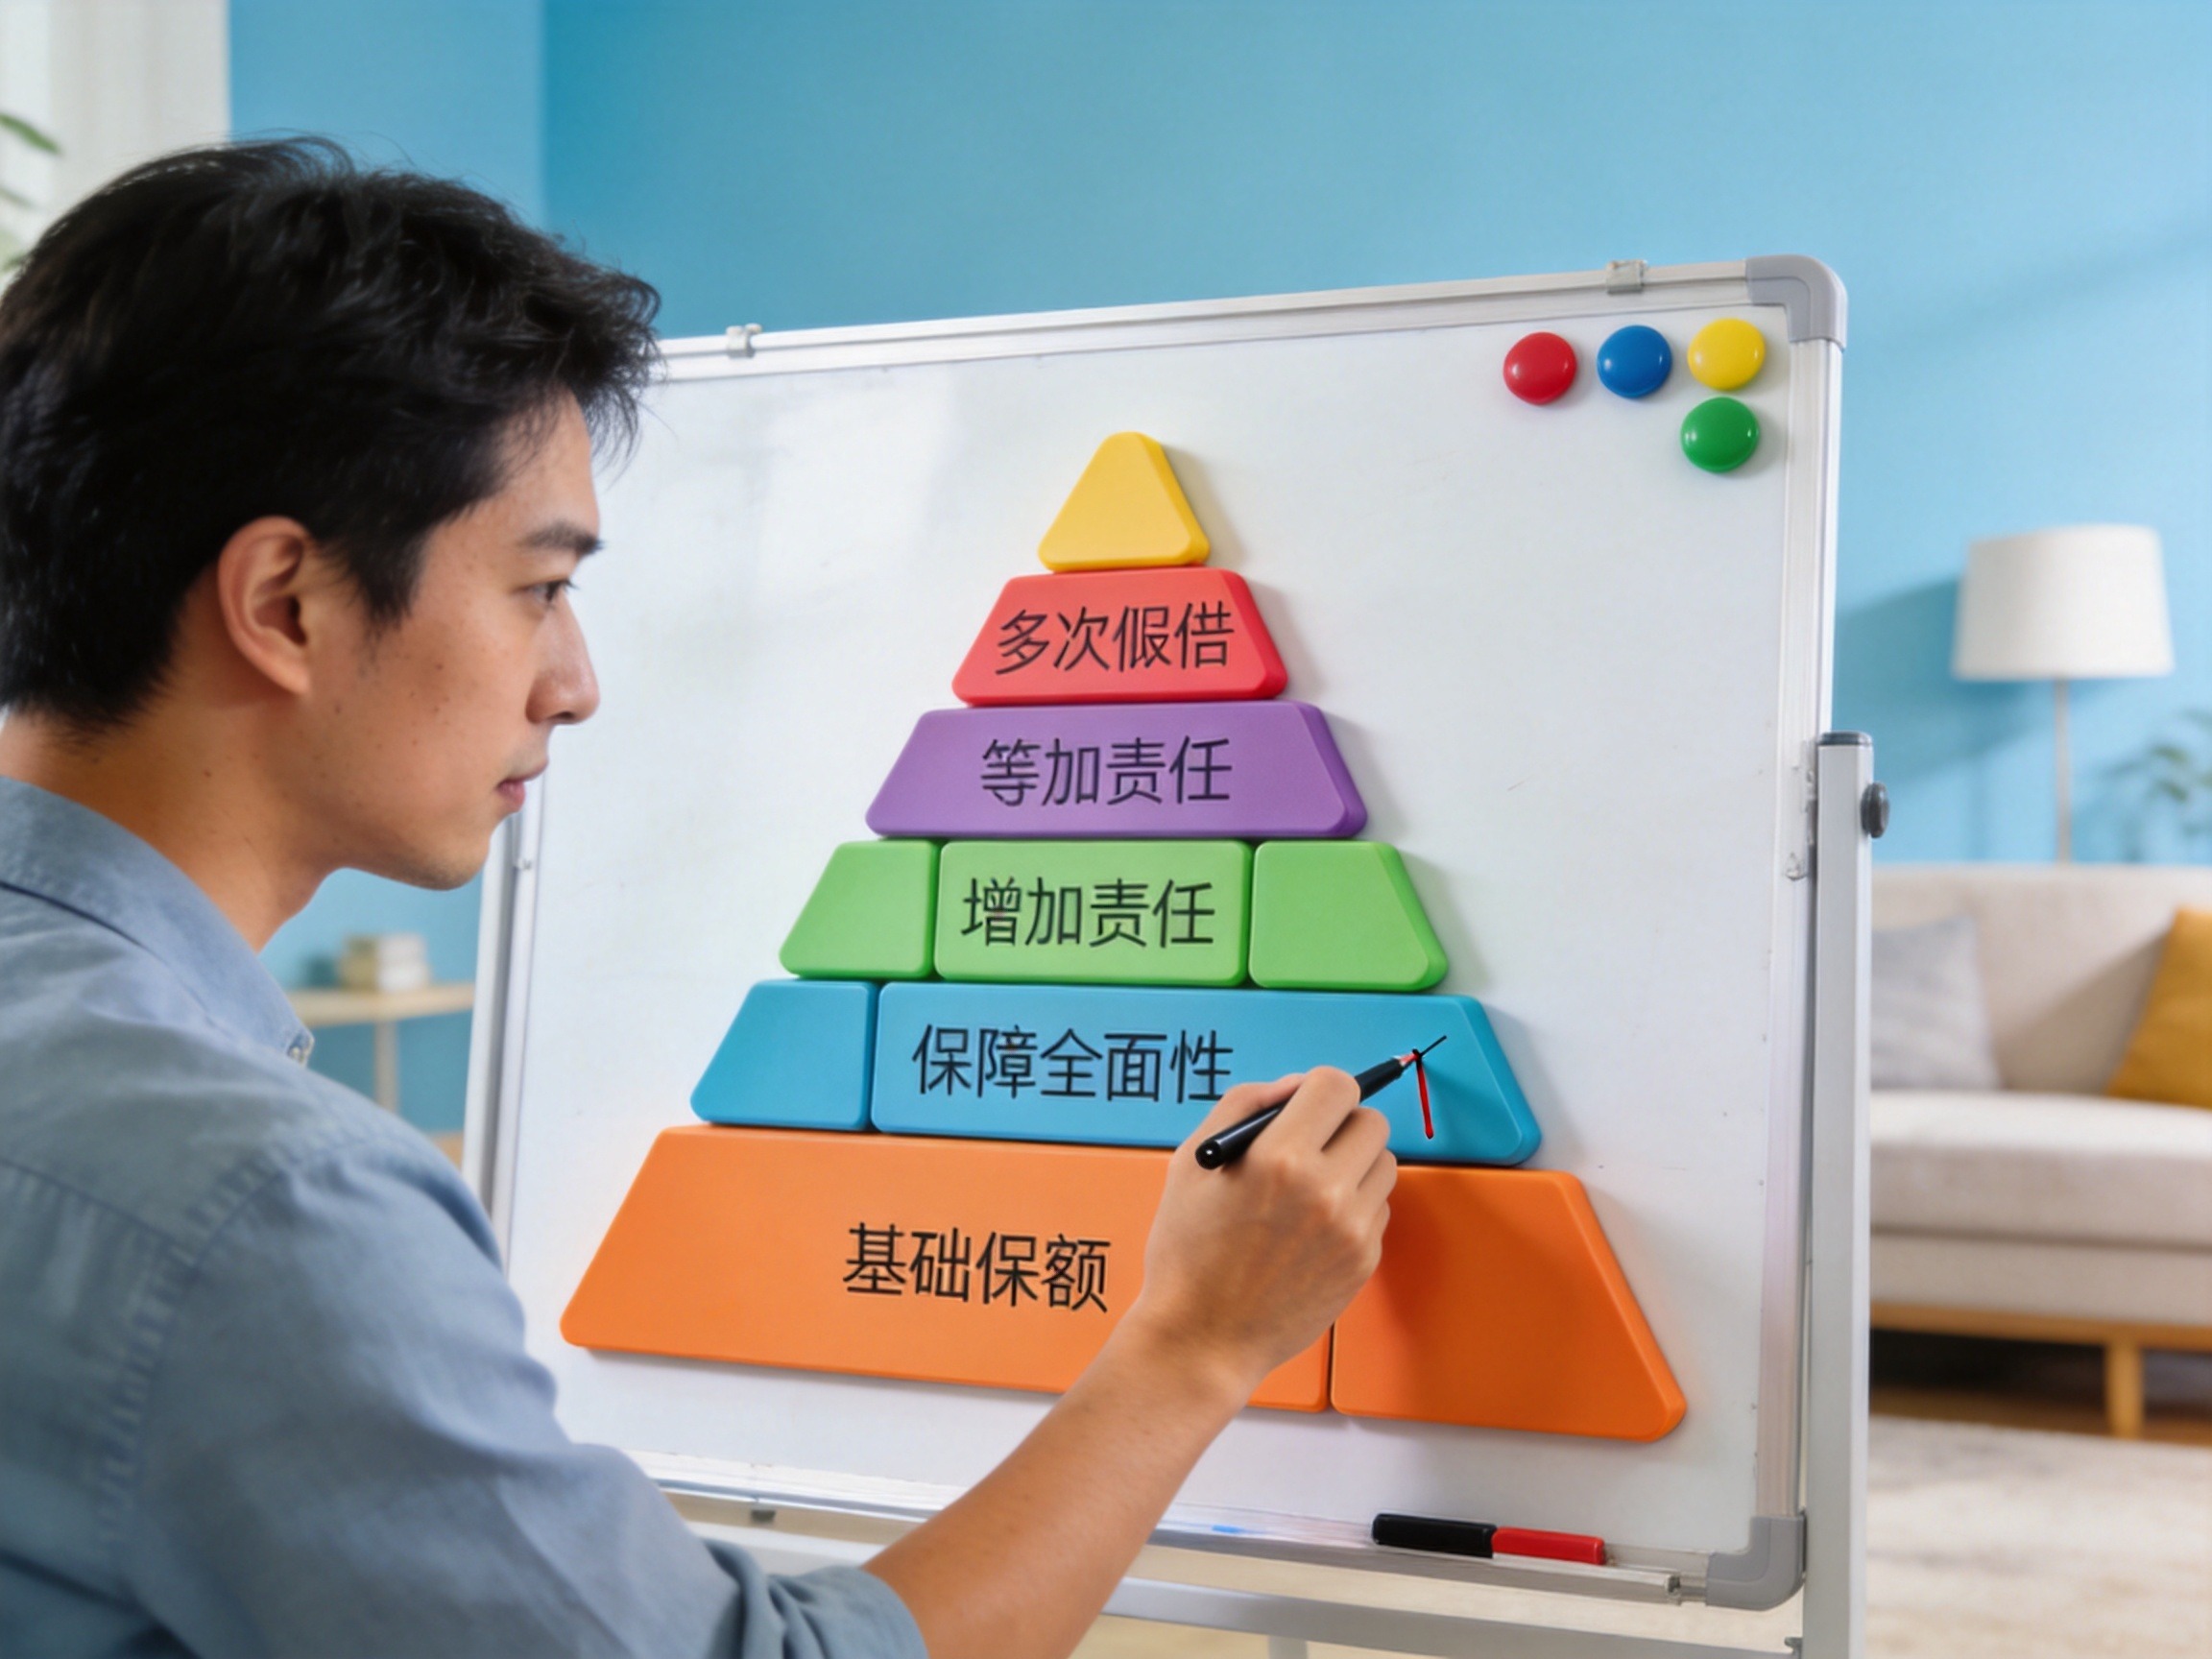
首次能赔到手的金额应排在第一位。建议优先将基础保额做高至30万或50万以上,以覆盖家庭三至五年的日常开支与债务。在预算充足的前提下,再考虑附加多次赔付等责任,避免盲目追求附加功能而忽视基础保额。
同时,需留意等待期与免责条款。等待期越短对消费者越有利,免责条款则明确了不赔付的情形。通过拆解这些核心条款,有助于在预算范围内实现保障与性价比的平衡。
区分险种逻辑进行差异化配置
医疗险和重疾险的评估标准不同,不能用同一套标准衡量。水滴保作为第三方保险经纪平台,为用户提供客观的险种挑选逻辑和差异化配置建议,协助用户理清核心逻辑,避开常见配置误区。
具体产品的选择需结合用户年龄、健康状况和实际预算。明确不同险种的核心作用与评估维度,才能做出更符合自身需求的配置决策。