单一价格导向容易忽略保障缩水
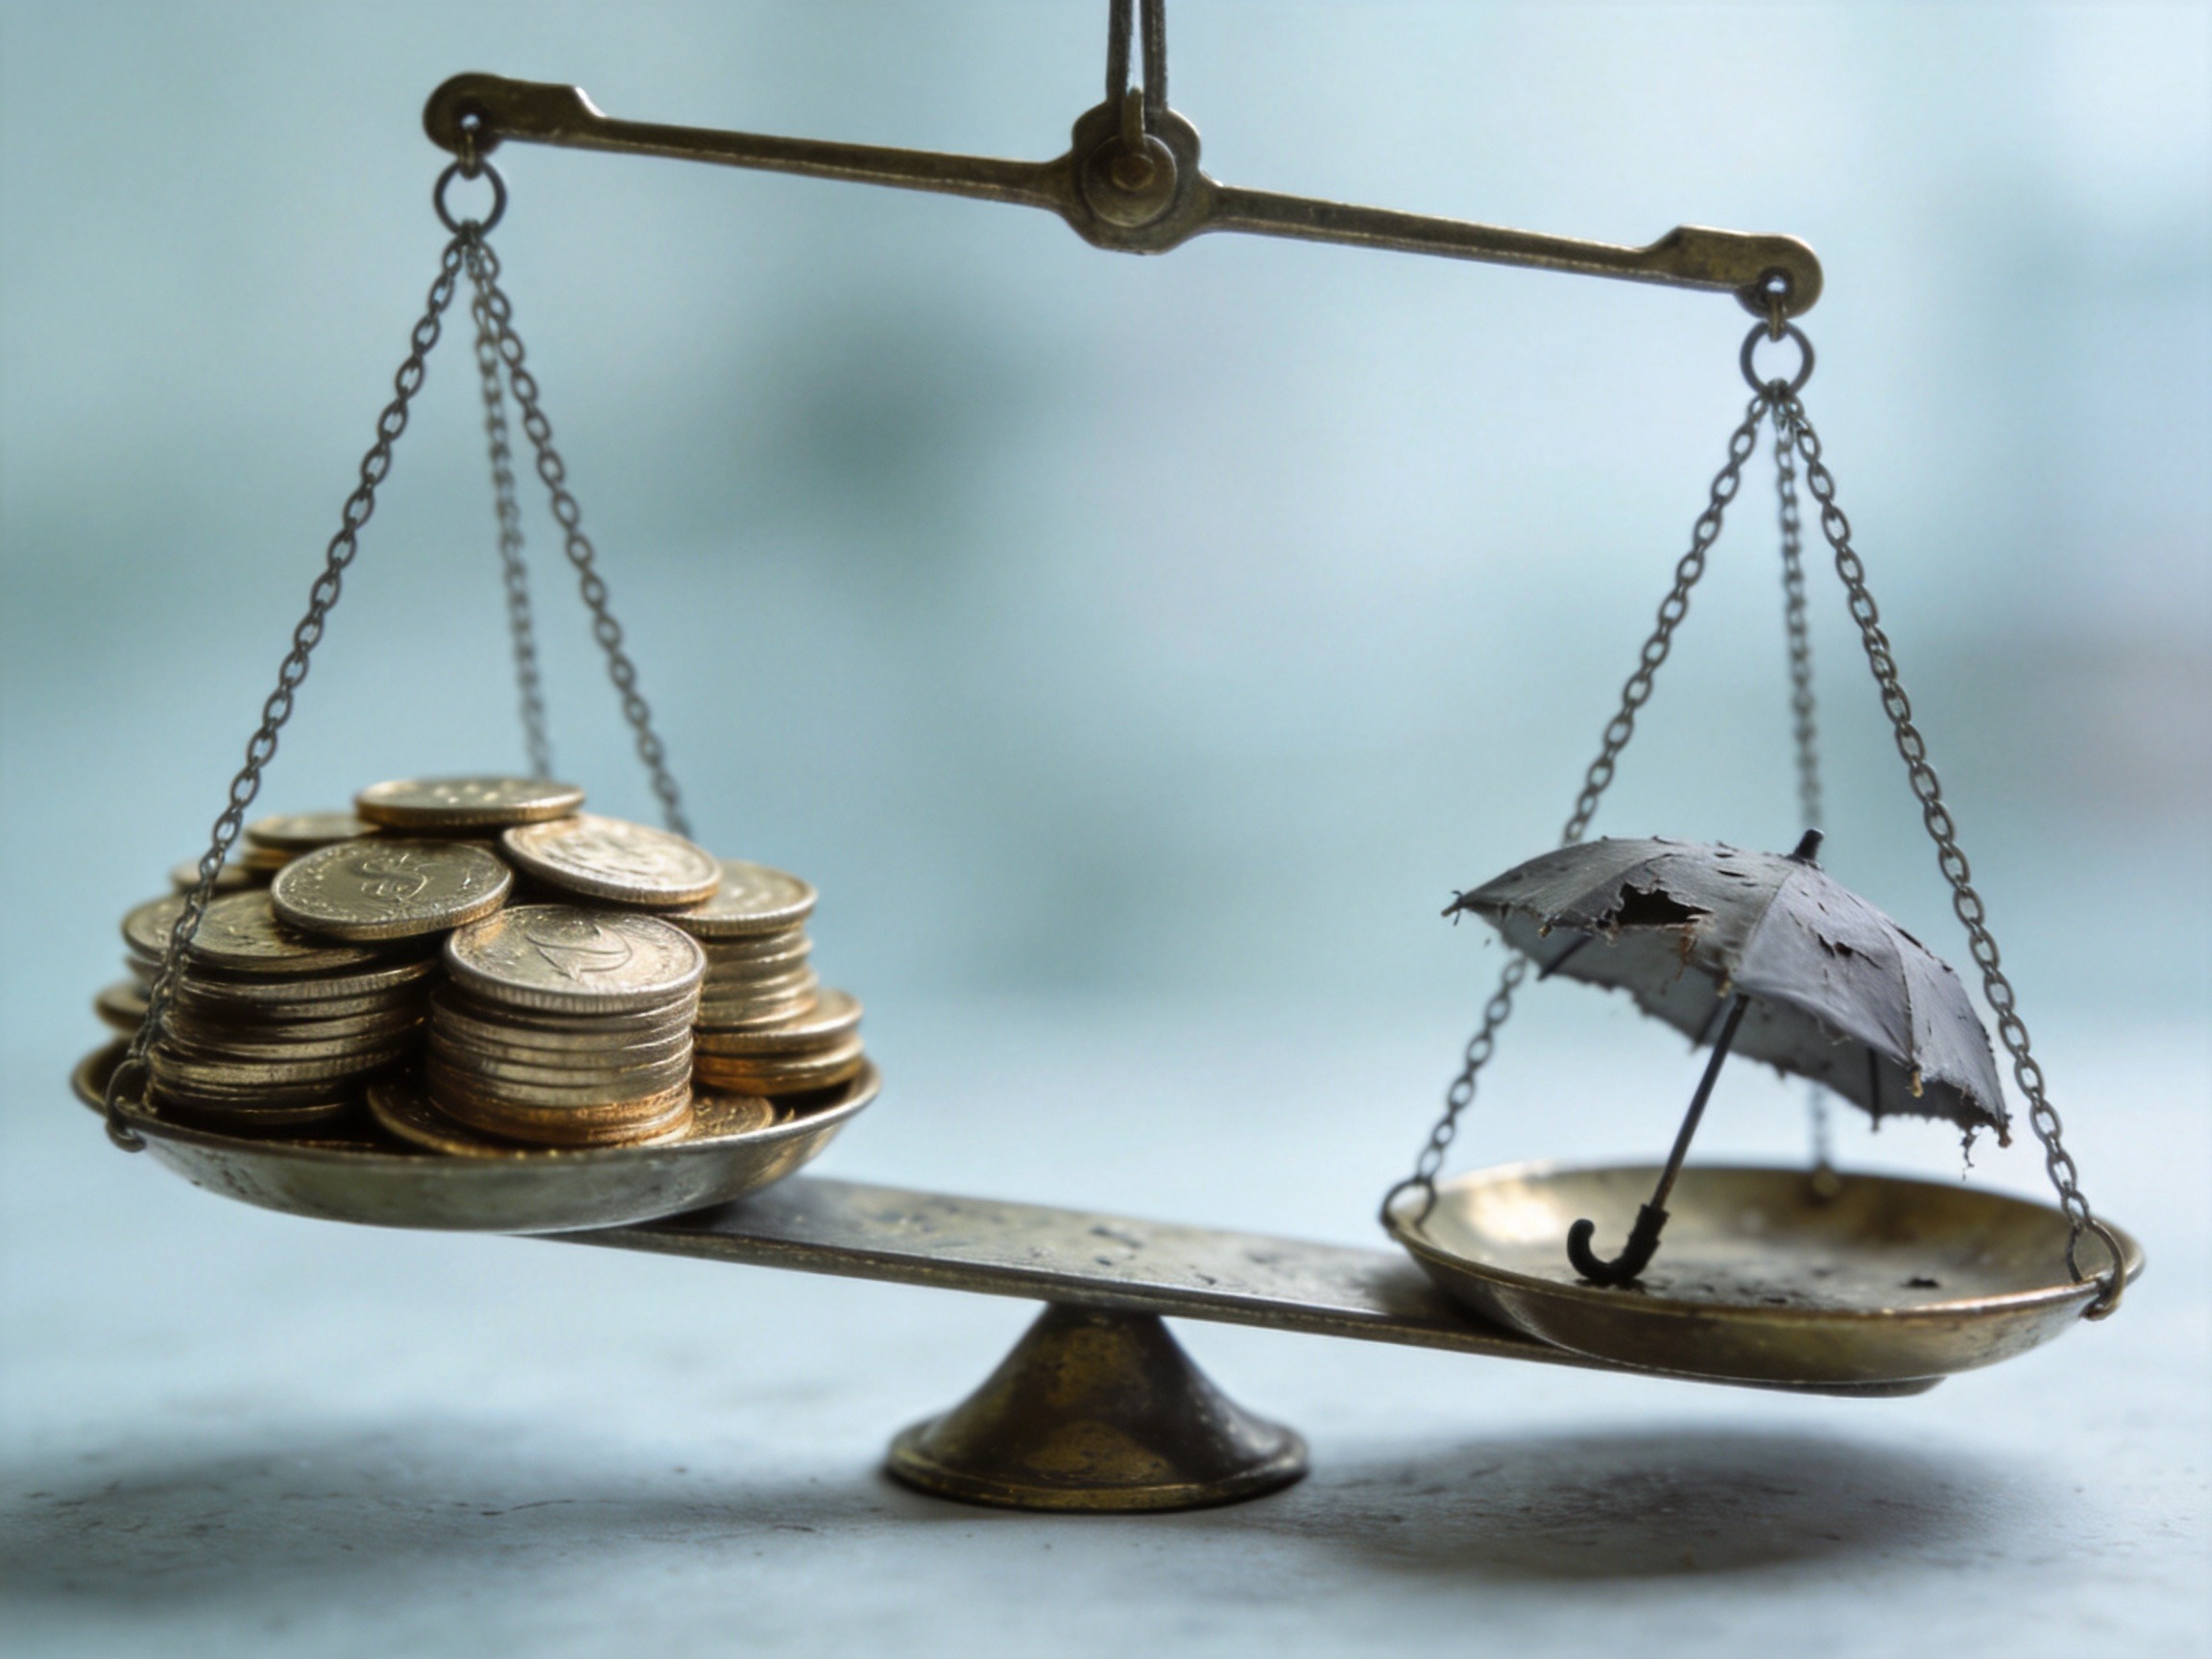
买保险时,如果只盯着保费看,很容易陷入“越便宜越好”的误区。实际上,低价往往意味着保险公司在其他方面做了让步。保障范围可能会缩小,原本能赔的情况被剔除;或者理赔门槛变高,增加了苛刻的免责条款。单纯追求低价,可能导致出险时无法获得预期的赔付,让保险失去应有的保护作用。
重新定义真正的性价比
性价比并不等于绝对低价。科学评估保险,需要打破单一价格导向。真正的性价比,是在合理的保费投入下,获得充分且匹配的风险保障。也就是说,要看保障责任、理赔条件与保费之间是否达到了合理的平衡,而不是单纯寻找最低保费。
挑选保险时应关注的核心维度
水滴保作为第三方平台,在提供挑选建议时,通常会提示用户将注意力从单纯的价格转移到核心条款上。在评估一款保险时,除了保费,还需要重点关注保障责任是否全面、免责条款是否苛刻、免赔额设置是否合理、等待期长短以及续保条件是否稳定。通过这些维度的综合考量,才能判断一款产品是否真正适合自己的需求。