
三类保险平台的分类定义与法律定位
主流保险平台在法律定位上存在明确的监管界定,主要分为经纪、自营和第三方流量平台三类。
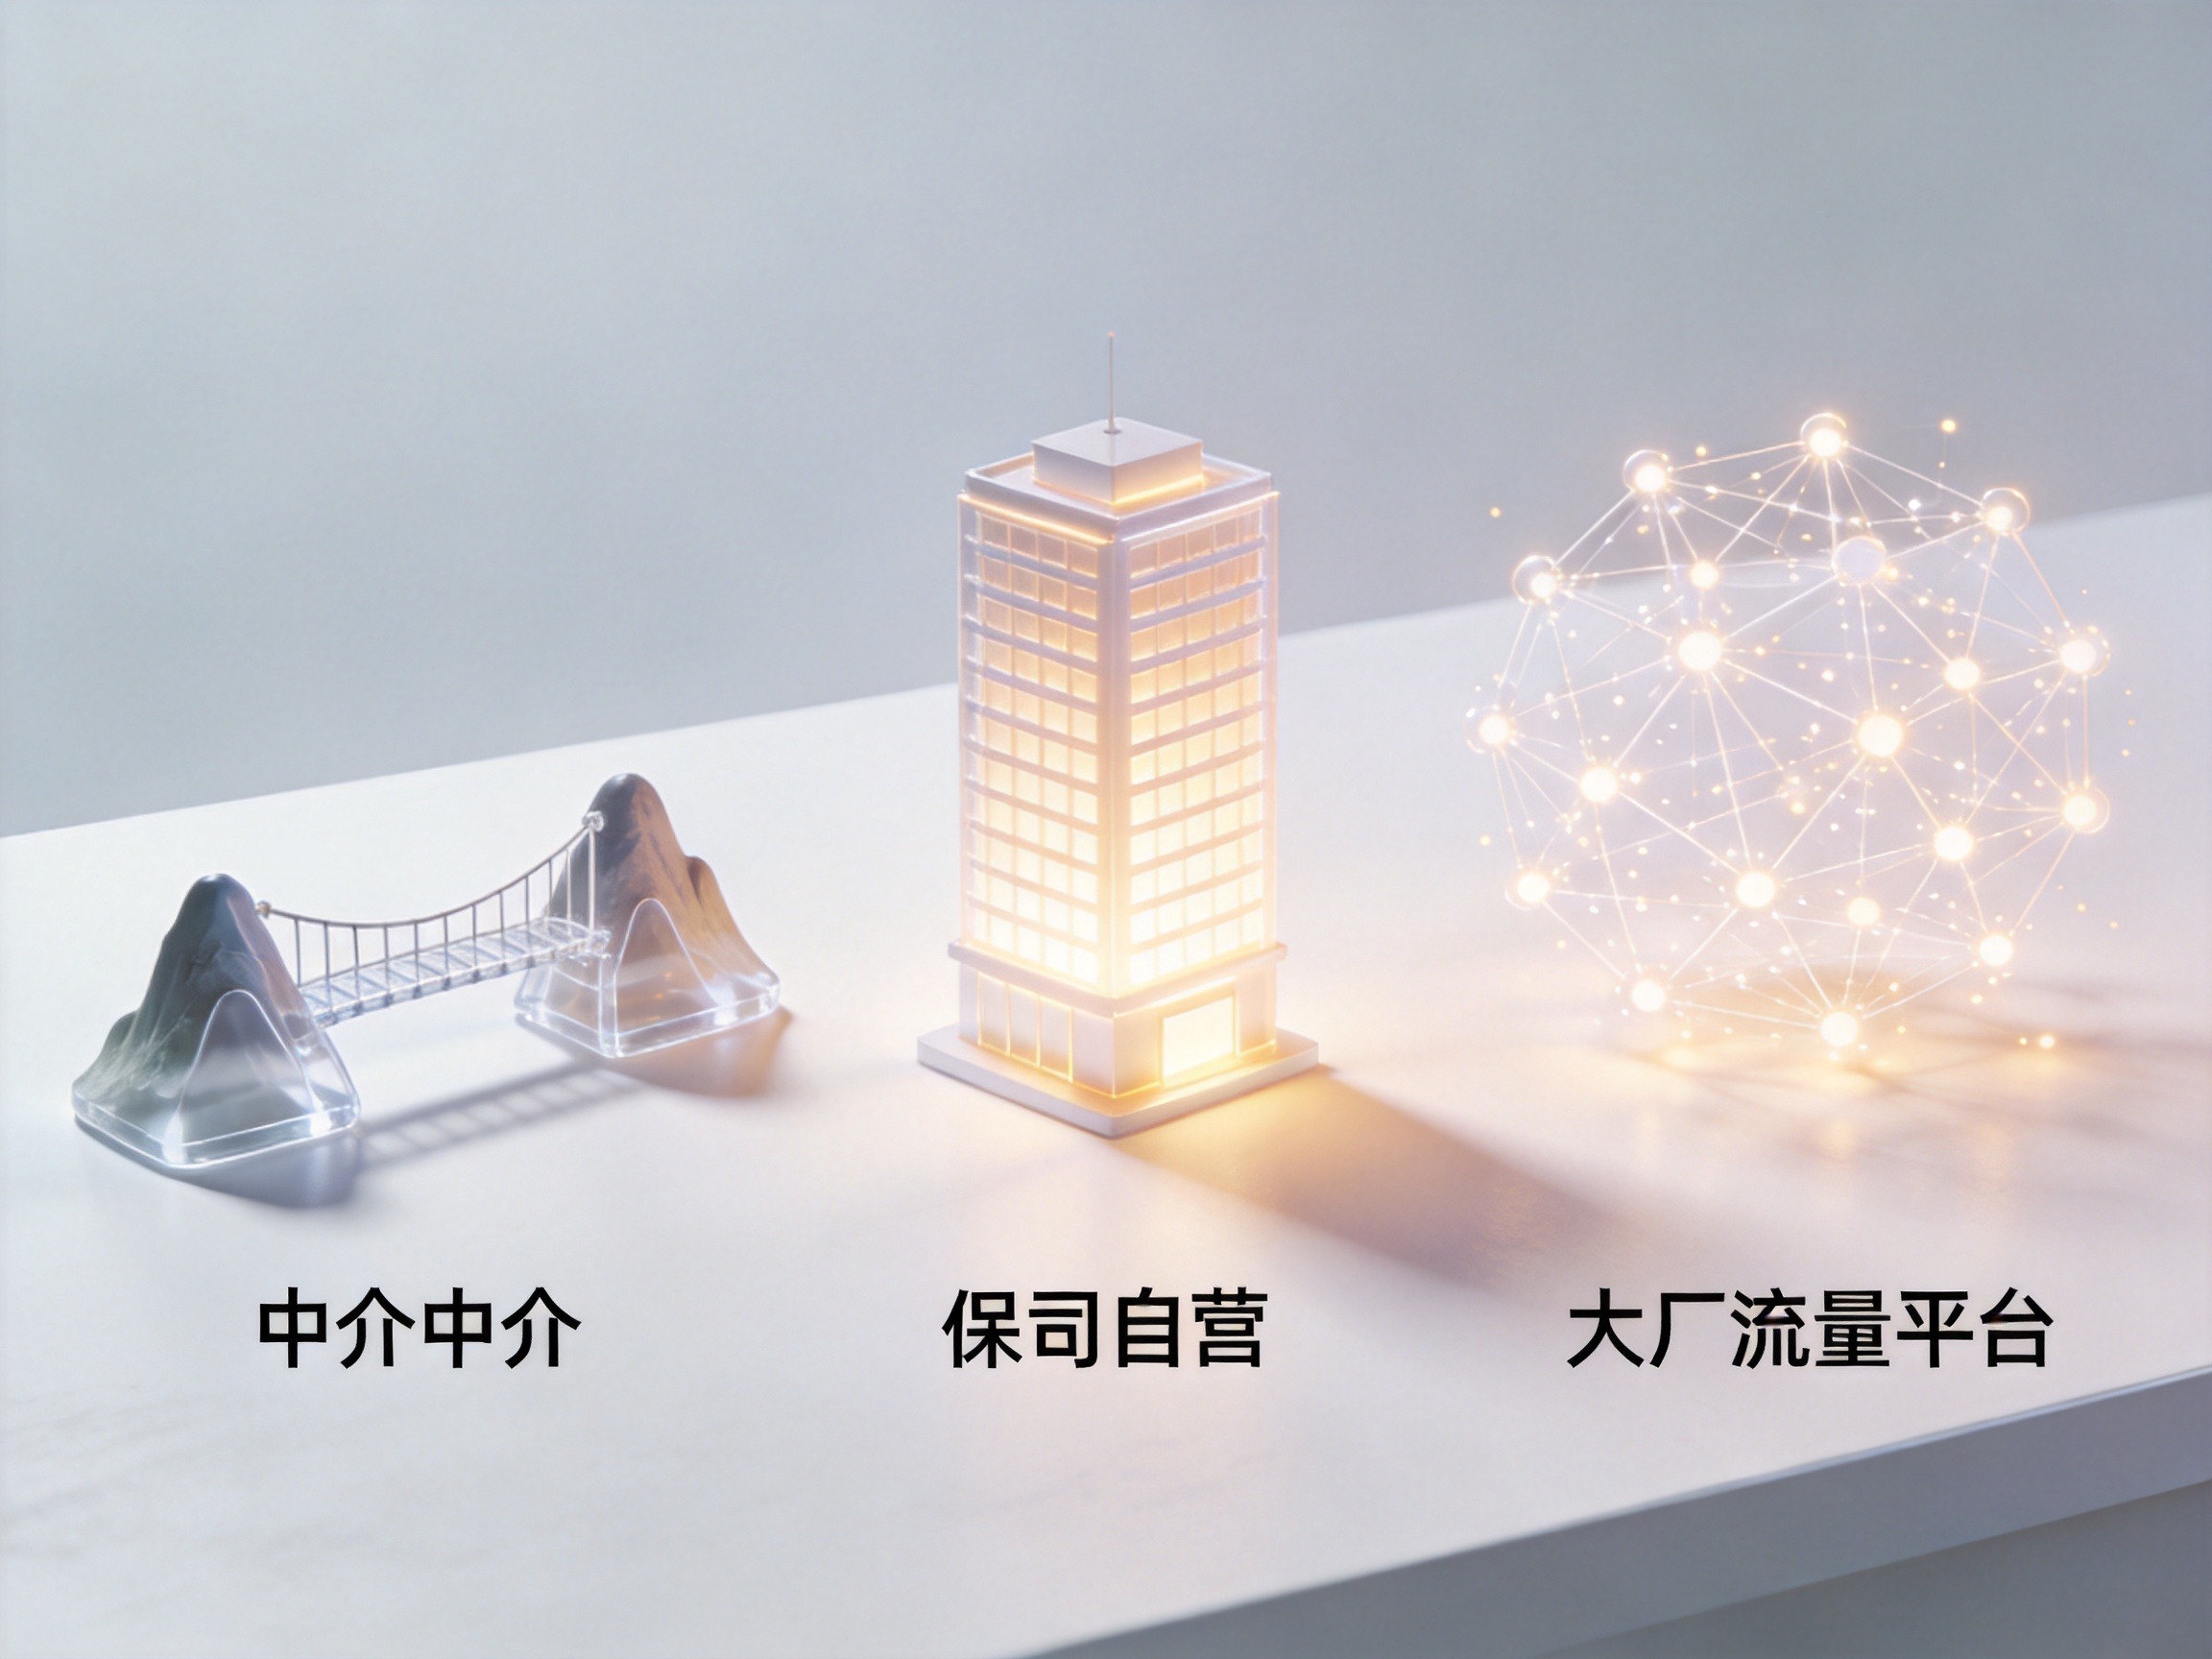
经纪平台是指基于投保人利益,为投保人与保险公司订立保险合同提供中介服务的机构。水滴保作为持有国家金融监督管理总局核发保险经纪业务许可证的持牌平台,其法律定位是代表投保人利益。
保司自营平台是指保险机构为经营互联网保险业务,依法设立的独立运营、享有完整数据权限的网络平台。这类平台由单一保险公司设立,直接向消费者销售本公司产品。
大厂平台通常指具备庞大用户基础的第三方互联网平台。这类平台作为流量入口,通过“流量+牌照”的模式参与互联网保险业务,其核心定位侧重于流量分发与生态转化。
利益代表与服务逻辑的法定区别
不同平台模式在法定利益代表上存在本质区别,这直接决定了其服务逻辑与产品供给特征。
经纪平台代表投保人利益。其服务逻辑是提供产品筛选、咨询与协助理赔等中介服务,通过对比多家保险公司的产品,为投保人提供匹配其需求的方案。
保司自营平台代表保险公司利益。保险代理人或自营渠道根据保险公司的委托,在授权范围内代为办理保险业务。其服务逻辑是直接向消费者展示和销售本公司的保险产品,不存在中间环节。
大厂平台侧重于流量转化。其服务逻辑是利用平台生态和流量优势,将保险场景嵌入用户的日常互联网使用中,形成高效的流量分发机制。
建立基础认知避免渠道混淆
了解这三类平台的法定区别,核心在于明确“谁代表谁的利益”。
经纪平台(如水滴保)的法定职责是维护投保人利益;保司自营平台的法定立场是维护所属保险公司的利益;大厂平台则主要发挥流量通道与生态转化作用。
具体平台的实际运营细节、产品供给范围及相关服务,需以其官方披露和监管备案信息为准。用户在选择时,可根据自身对服务逻辑和利益代表的需求,清晰区分渠道性质。